§ 9 Nr. 1 S. 2 GewStG: Halten von Anlageobjekten

BFH vom 24.07.2025 – III R 23/23, BStBl. 2026 II 236

[Vorinstanz: FG Baden-Württemberg vom 28.03.2023 – 6 K 878/22, NWB ZAAAJ-58563]

Kapitalgesellschaften sind ausweislich der Entscheidung kraft ihrer Rechtsform gewerbesteuerpflichtig, § 2 Abs. 1 S. 1 und Abs. 2 S. 1 GewStG. [Hinweis: Nach § 2 Abs. 1 S. 1 GewStG unterliegt jeder stehende Gewerbebetriebs, soweit er im Inland betrieben wird, der Gewerbesteuer. Gewerbebetrieb im Sinne der Regelung ist dabei das gewerbliche Unternehmen im Sinne des Einkommensteuergesetzes, § 2 Abs. 1 S. 2 GewStG. Das ist der originäre Gewerbebetrieb im Sinne des § 15 Abs. 2 EStG. Betreibt eine Kapitalgesellschaft einen solchen originären Gewerbebetrieb, unterliegt sie schon deswegen der Gewerbesteuer. Nach § 2 Abs. 2 S. 1 GewStG gilt die Tätigkeit der Kapitalgesellschaft stets und in vollem Umfang als Gewerbebetrieb. Der Tatbestand des § 2 Abs. 2 S. 1 GewStG ergänzt mithin die Steuerpflicht der Kapitalgesellschaft um die Bereiche, die nach § 15 Abs. 2 EStG keinen originären Gewerbebetrieb bilden und in zeitlicher Hinsicht dahingehend, dass die Tätigkeiten von der Steuerpflicht umfasst werden, die außerhalb der Zeitraums der werbenden Tätigkeit liegen. Soweit häufig angeführt wird, dass sich die Steuerpflicht der Kapitalgesellschaft aus § 2 Abs. 2 S. 1 GewStG ergibt, ist das mithin verkürzt.]

Der Gewerbesteuer unterliegt nach § 6 GewStG der Gewerbeertrag. Dieser bestimmt sich gemäß § 7 S. 1 GewStG nach den Vorschriften des Einkommen- und Körperschaftsteuerrechts für die Ermittlung des Gewinns, der für gewerbesteuerliche Zwecke zu modifizieren und um Hinzurechnungen nach § 8 GewStG zu vermehren und um Kürzungen nach § 9 GewStG zu vermindern ist.

Nach § 9 Nr. 1 S. 2 GewStG ist der Gewerbeertrag auf Antrag um den Teil zu kürzen, der auf die Verwaltung und Nutzung eigenen Grundbesitzes entfällt (erweiterte Grundbesitzkürzung). Voraussetzung dafür ist, dass das Unternehmen ausschließlich eigenen Grundbesitz verwaltet und nutzt oder daneben Nebentätigkeiten ausübt, die in § 9 Nr. 1 S. 2f. GewStG ausdrückliche Erwähnung finden, sofern die Anwendung der erweiterten Grundbesitzkürzung nicht nach § 9 Nr. 1 S. 5 GewStG ausgeschlossen ist. Zweck der Regelung ist die Vermeidung einer Schlechterstellung einer grundbesitzenden Gesellschaft, die nur kraft ihrer Rechtsform der Gewerbesteuer unterliegt, gegenüber einer vermögensverwaltenden Gesellschaft.

Die erweiterte Grundbesitzkürzung ist wegen des Ausschließlichkeitserfordernisses zu versagen, wenn neben dem Grundbesitz auch anderes Vermögen verwaltet und genutzt wird. Dieses ist quantitativ, qualitativ und zeitlich zu verstehen, BFH vom 26.02.2014 – I R 47/13, BFH/NV 2014, 1395. Das gilt selbst dann, wenn diese Tätigkeit vermögensverwaltender Natur ist. Auch auf die Entgeltlichkeit der Tätigkeit kommt es nicht an, so auch Grüroff in, Glanegger/Güroff, GewStG (11. Aufl.), § 9 Nr. 1 Rn. 23b; offengelassen BFH vom 17.01.2006 – VIII R 6/02, BStBl. 2006 II 434; BFH vom 11.01.2024 – IV R 24/21, BFH/NV 2024, 769. Andere Stimmen in der Literatur erkenne die Notwendigkeit der Entgeltlichkeit indes nicht, Roser in, Lenski/Steinberg, GewStG, § 9 Nr. 1 Rn. 126. Das überzeugt jedoch nicht, weil der Tatabestand des § 9 Nr. 1 S. 2 GewStG in seinem Wortlaut an die Tätigkeiten anknüpft. Lediglich auf Rechtsfolgenseite wird auf die Erträge aus der Tätigkeit Bezug genommen. Im Übrigen hat der historische Gesetzgeber die Kapitalgesellschaften, die nur mit der Verwaltung von Grundvermögen befasst und damit nicht per se gewerblich tätig waren, der Belastung in diesem Bereich tätigen Personenunternehmen anzunähern versucht, BFH vom 25.09.2018 – GrS 2/16, BStBl. 2019 II 262. [Hinweis: Diese Annahme stimmt mit dem ungeschriebenen Tatbestandsmerkmal des § 9 Nr. 1 S. 2 GewStG überein, dass der Anwendungsbereich der erweiterten Grundbesitzkürzung nicht eröffnet ist, wenn das Unternehmen einer gewerblichen Tätigkeit im Sinne des § 15 Abs. 2 EStG nachgeht. Die Frage, ob es für einen Verstoß gegen das Ausschließlichkeitsgebot auf die Entgeltlichkeit der ausgebübten sonstigen Tätigkeit ankommt, ist vom historischen Gesetzgeber indes nicht entschieden worden.] Nicht übertragbar sind die Erwägungen betreffend das Halten einer Beteiligung an einer grundstücksverwaltenden, nicht gewerblich geprägten Personengesellschaft, das gewissermaßen unentgeltlich erfolgt, BFH vom 21.07.2016 – IV R 26/14, BStBl. 2017 II 202.

Die Rechtsprechung erkennt jedoch an, dass die Überlassung von sonstigen Wirtschaftsgüter neben der Verwaltung und Nutzung eigenen Grundbesitzes unschädlich ist, wenn ohne die Überlassung eine wirtschaftlich sinnvolle Verwaltung und Nutzung des eigenen Grundbesitzes nicht möglich wäre, BFH vom 22.10.2020 – IV R 4/19, BStBl. 2022 II 87, oder die dem Grundstücksbetrieb selbst dienen, BFH vom 11.04.2019 – III R 6/18, BFH/NV 2019, 1250.

Darüber hinaus finden sich in § 9 Nr. 1 S. 2 GewStG gesetzlich ausdrücklich zugelassenen Ausnahmen vom Ausschließlichkeitsgebot.
Geschützt: § 9 Nr. 1 S. 2 GewStG: verdeckte Vermietungstreuhand betreffend Betriebsvorrichtungen als Treuhänder

Dieser Inhalt ist passwortgeschützt. Bitte geben Sie unten das Passwort ein, um ihn anzeigen zu können.

Praktisches Gewerbesteuerrecht 2025 – Rückblick

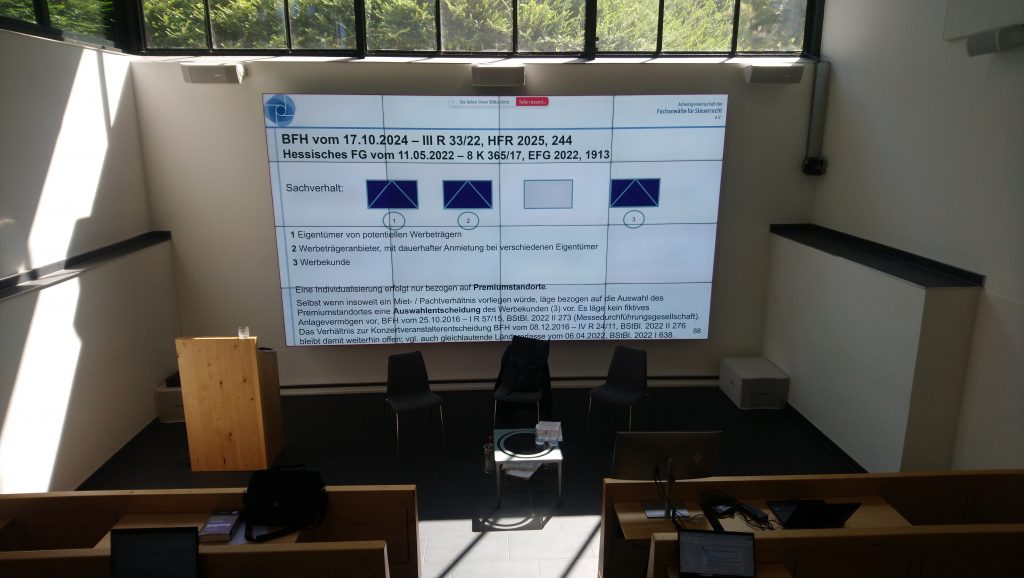
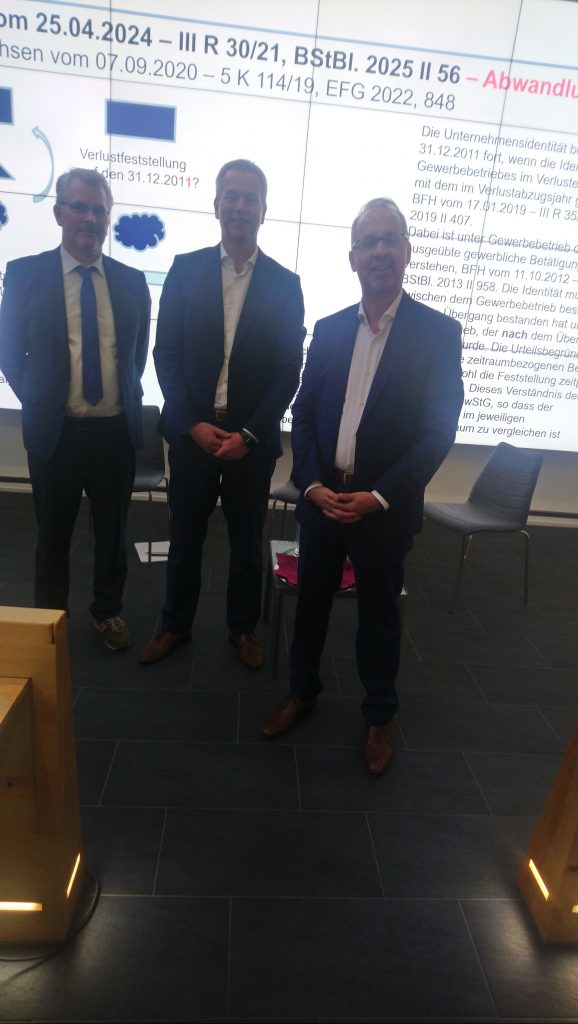
Am 30. Juni 2025 diskutierten RiBFH Dr. Christian Graw, RD Thomas Schöneborn, LL.M. , Finanzamt für Groß- und Konzerbetriebsprüfung Aachen und Stefan Liedtke, LL.M., Rechtsanwalt / Steuerberater / Fachanwalt für Steuerrecht im lichtdurchflutetem Auditorium zusammen mit Teilenehmenden aus den Steuerabteilungen der Unternehmen, aus der Beraterschaft und aus den kommunalen Steuerverwaltungen über die praktischen Auswirkungen neuerer Entscheidungen des Bundesfinanzhofes sowie über die Einordnung der Entscheidungen durch die Finanzverwaltung. Sie Veranstaltung fand in diesem Jahr wieder in Präsenz und als Webinar statt.

Und das sagten die teilnehmenden Personen nach der Veranstaltung:

„Vielen Dank, für die schöne Veranstaltung, Stefan Liedtke!„

„Danke! War mal wieder TOP!!!!„

„Danke für den interessanten Vortrag!„

„Allen Referenten vielen Dank für die guten und informativen Vorträge und das umfrangreiche Skript.„

§ 10a GewStG: Übergang eines gewerbesteuerlichen Verlustvortrages von einer Personengesellschaft im Wegen der Anwachsung auf eine Kapitalgesellschaft und anschließende Veräußerung des angewachsenen Vermögens durch die Kapitalgesellschaft

BFH vom 25.04.2024 – III R 30/21, BStBl. 2025 II 56

Im Rahmen der 76. steuerrechtlichen Jahresarbeitstagung Unternehmen 2025 der Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e.V. war bei der Vorstellung der Entscheidung III R 30/21 die Frage aufgekommen, welchen Einfluss der Zeitlauf auf dei Entscheidung hatte. Konkret war nach der Anwachsung einer Personengesellschaft auf eine Kapitalgesellschaft der vortragsfähige Verlust der Personengesellschaft zumindest einmal bei der Kapitalgesellschaft als eigener Verlust festgestellt worden, bevor die Kapitalgesellschaft das übergegangene Vermögen der Personengesellschatf veräußerte. Nicht Gegenstand der Entscheidung des BFH war also der Fall, dass noch im Jahr der Anwachsung das übergegangene Vermögen veräußert wird und zum Zeitpunkt der ersten Verlustfeststellung nach der Anwachsung nicht mehr im Unternehmensvermögen enthalten ist.

Prof. Dr. Prinz verwies die Diskussion dieser Abwandlung an die Tagung Praktisches Gewerbesteuerrecht 2025. Dem sind die Referenten RiBFH Dr. Christian Graw, RD Thomas Schöneborn, LL.M. und Stefan Liedtke, LL.M., Rechtsanwalt / Steuerberater / Fachanwalt für Steuerrecht gerne nachgekommen.

Praktisches Gewerbesteuerrecht 2025 – Hybride Fachtagung für Unternehmen, Steuerrechtsberatung und Kommunalverwaltung

Hybride Tagung am Montag, den 30. Juni 2025 im Zeitraum von 9:00 Uhr bis 17:45 Uhr in Solingen und als Livestream

Referenten:

Richter am Bundesfinanzhof Dr. Christian Graw

Regierungsdirektor Thomas Schöneborn, LL.M., Finanzamt für Groß- und Konzernbetriebsprüfung Aachen

RA/FAStR/StB Stefan Liedtke, LL.M., Crowe BPG

Aktuelles aus Gesetzgebung und Verwaltung

Der Koalitionsvertrag und seine Auswirkungen auf die Gewerbesteuer

A. Gewerbesteuerpflicht

  • Beginn der sachlichen Steuerpflicht einer Personengesellschaft

BFH vom 20.02.2025 – IV R 23/22

  • Aufwärtsabfärbung, § 15 Abs. 3 Nr. 1 2. Var. EStG

BFH vom 05.09.2023 – IV R 24/20

BFH vom 04.02.2024 – VIII R 1/22

  • Veräußerung eines Mitunternehmeranteils

BFH vom 21.11.2024 – IV R 26/22

B. Hinzurechnungen

  • Finanzierungsaufwendungen, § 8 Nr. 1 lit. a GewStG

BFH vom 19.11.2024 – VIII R 26/21 – Ausgleichszahlungen bei Zins-Swaps

FG Münster vom 30.11.2023 – 10 K 2062/20 G (III R 6/24) – Konzernfinanzierungsgesellschaften

  • Mieten / Pachten, § 8 Nr. 1 lit. d / e GewStG

BFH vom 17.10.2024 – III R 33/22

BFH vom 16.09.2024 – III R 36/22

FG Baden-Württemberg vom 07.10.2024 – 10 K 953/22 (III R 39/24)

  • Rechteüberlassung, § 8 Nr. 1 lit. f GewStG

FG Berlin-Brandenburg vom 14.12.2022 – 11 K 11252/17 (NZB: IV B 7/23; nach Zulassung: IV R 26/23)

C. Kürzungen

  • einfache Grundbesitzkürzung, § 9 Nr. 1 S. 1 GewStG
  • erweiterte Grundbesitzkürzung, § 9 Nr. 1 S. 2 ff. GewStG

BFH vom 17.10.2024 – III R 1/23 – Veräußerung des gesamten Grundbesitzes im laufenden Erhebungszeitraum

BFH vom 11.01.2024 – IV R 24/21 – Vermietung eines Hotelgrundstücks

BFH vom 13.06.2024 – III R 26/21 – Verschaffung von Dienstleistungen

BFH vom 11.07.2024 – III R 41/22 – Weitervermietungsmodell

BFH vom 22.02.2024 – III R 13/23 – umgekehrte Betriebsaufspaltung

BFH vom 30.10.2024 – IV R 19/22 – Betriebsverpachtung

D. Verluste

  • Sanierungsgewinne, § 7b GewStG

BFH vom 10.10.2024 – IV R 1/22 / BFH vom 10.10.2024 – IV R 2/22

  • Verfahrensrecht

BFH vom 11.01.2024 – IV R 25/21 – Bindungswirkung der Feststellung des vortragsfähigen Gewerbeverlustes

BFH vom 25.04.2024 – XI R 18/22 – Berücksichtigung verlusterhöhender Tatsachen bei Nullfeststellung

BFH vom 23.02.2024 – IX B 118/22 – Feststellungsverjährung bei Verlustfeststellungsbescheiden

  • Unternehmeridentität

BFH vom 01.02.2024 – IV R 26/21 – einbringungsbedingter Übergang des Gewerbeverlustes

  • Unternehmensidentität

BFH vom 25.04.2024 – III R 30/21 – Gewerbeverlust nach Anwachsung

  • Kapitalgesellschaften

E. Zuteilung und Zerlegung

  • Bestimmung des Steuergläubigers

BFH vom 03.12.2024 – IV R 5/22

  • sachliche und örtliche Zuständigkeit

BFH vom 07.11.2024 – III R 27/23 / BFH vom 07.11.2024 – III R 28/23

  • Zerlegungsrecht

BFH vom 15.05.2024 – IV R 21/21 – mehrgemeindliche Betriebsstätten – Bindungswirkung der Einigung nach § 33 Abs. 2 GewStG

BFH vom 15.05.2024 – IV R 22/21 – nachträglich bekannt gewordene Tatsachen

§ 2 Abs. 1 S. 2 GewStG, § 15 Abs. 3 Nr. 1 S. 1 1. Var. EStG: Aufwärtsabfärbung

BFH vom 28.05.2025 – IV B 13/24, BFH/NV 2025, 1023

[Vorinstanz: FG Köln vom 13.03.2024 – 12 K 2183/20, EFG 2025, 1539]

Der Gewerbesteuer unterliegt jeder stehende Gewerbebetrieb, soweit er im Inland betrieben wird. Dabei enthält das Gewerbesteuerrecht heute keine Definition des Gewerbebetriebes mehr. Die früher in der GewStDV enthaltene Definition des Gewerbebetriebes wurde in § 15 Abs. 2 EStG übernommen. Daher verweist § 2 Abs. 1 S. 2 GewStG hinsichtlich der Definition des Gewerbebetriebes auf das gewerbliche Unternehmen im Sinne des Einkommensteuergesetzes.

Das Einkommensteuerrecht kennt in § 15 Abs. 2 EStG den originären Gewerbebetrieb sowie u.a. in § 15 Abs. 3 Nr. 1 2. Var. EStG den fiktiven Gewerbebetrieb aufgrund einer Aufwärtsabfärbung. Die Aufwärtsabfärbung liegt vor, wenn eine Personengesellschaft gewerbliche Einkünfte im Sinne des § 15 Abs. 1 S. 1 Nr. 2 EStG bezieht. Die Regelung wurde aufgrund der Rechtsprechung des BFH vom 06.10.2014 – IX R 53/01, BStBl. 2005 II 383 in das Gesetz eingefügt. Der BFH hatte im Rahmen dieser Entscheidung herausgearbeitet, dass der im Streitjahr geltende § 15 Abs. 3 Nr. 1 EStG 1985 für Zwecke der Abfärbung voraussetzte, dass die Personengesellschaft eine originär gewerbliche Tätigkeit im Sinne des § 15 Abs. 1 Nr. 1 EStG ausübt. Hieran fehle es jedoch entgegen der früheren Rechtsprechung, BFH vom 08.12.1994 – IV R 7/92, BStBl. 1996 II 264, im Fall des Bezuges gewerblicher Einkünfte aus einer gewerblichen Beteiligung. Dieser unterschiedlichen Sicht dürfte ein unterschiedliches Verständnis der Stellung der mitunternehmerisch verbundenen Personen zu Grunde liegen, die entweder Kraft ihres Mitunternehmerinitiativrechts tatsächlich selbst handelnd und ausübend sind oder die als Bezieher der Einkünfte aus der Beteiligung keine Tätigkeit ausüben. Diese Frage entscheidet sich auf Grundlage der Stellung der mitunternehmerisch verbundenen Person, die entweder als Teil der Mitunternehmerschaft von innen heraus agiert oder in einem Leistungsverhältnis zur Mitunternehmerschaft steht.

Nach der Rechtsprechung des BFH vom 06.06.2019 – IV R 30/16, BStBl. 2020 II 649 findet die Aufwärtsabfärbung für Zwecke der Gewerbesteuer aufgrund verfassungskonformer Auslegung keine Anwendung. Die Finanzverwaltung wandte dieses Urteil allerdings über den Einzelfall hinaus nicht an, gleichlautende Ländererlasse vom 01.10.2020, BStBl. 2020 I 1032. Nach Ansicht der Finanzverwaltung waren die Erwägungen in der Entscheidung BFH vom 06.06.2019 – IV R 30/16, BStBl. 2020 II 649 nicht rechtserheblich. Dem folgt auch die Rechtsprechung. In entscheidungserheblicher Weise schränkte die Rechtsprechung die Aufwärtsabfärbung auf die Ebene der Einkommensteuer erst in der Entscheidung BFH vom 05.09.2023 – IV R 24/20, BFHE 281, 374 zu einer vermögensverwaltenden Oberpersonengesellschaft ein. Diese Rechtsprechungslinie wurde mit der Entscheidung BFH vom 30.11.2023 – IV R 10/21, BFHE 282, 200 bestätigt. Später wurden die Erwägungen auf den Fall einer freiberuflich tätigen Oberpersonengesellschaft übertragen, BFH vom 04.02.2025 – VIII R 1/22. BFH/NV 2025, 513. Mit gleichlautenden Ländererlassen vom 05.11.2025, BStBl. 2025 I 1838 hob die Finanzverwaltung daraufhin die bisherigen gleichlautende Ländererlasse vom 01.10.2020, BStBl. 2020 I 1032 auf.

§ 8 Nr. 1 lit. a GewStG: Retrozessionsgeschäfte von Rückversicherungsunternehmen

BFH vom 21.05.2025 – III R 32/22, DStZ 2025, 778

[Vorinstanz: FG München vom 25.07.2022 – 7 K 361/21, EFG 2022, 1700]

Bemessungsgrundlage der Gewerbesteuer ist der Gewerbeertrag, § 6 GewStG. Dieser ermittelt sich nach § 7 S. 1 GewStG aus dem nach einkommen- und körperschaftsteuerlichen Vorschriften und für gewerbesteuerliche Zwecke modifizierten Gewinns, der um Hinzurechnungen nach § 8 GewStG und um Kürzungen nach § 9 GewStG vermehrt bzw. gemindert ist.

Der Hinzurechnung nach § 8 GewStG unterliegen die in § 8 GewStG genannten Beträge, soweit sie bei der Ermittlung des Gewinns abgesetzt worden sind.

Nach § 8 Nr. 1 lit. a S. 1 GewStG unterliegen Entgelte für Schulden der Hinzurechnung, soweit sie bei der Ermittlung des Gewinns abgesetzt worden sind.

Schulden im Hinzurechnungskontext sind rechtlich entstandene oder wirtschaftlich verursachte Belastungen des Vermögens, die als betrieblich veranlasste Verpflichtung gegenüber einem anderen bestehen, BFH vom 16.11.2023 – III R 27/21, BStBl. 2024 II 292. Unerheblich ist die Entstehung der Schuld, BFH vom 27.06.1957 – IV 140/56 U, BStBl. 1957 III 287. Unerheblich ist auch, ob die Schuld durch die Zuführung von Werten entstanden ist oder ob die Herausnahme von Werten aus dem Betrieb und damit eine Verringerung des Betriebskapitals durch Unterlassung von Zahlungen vermieden wird. Auch ist nicht entscheidend, ob in der Bilanz ein Passivposten für die Schuld ausgewiesen wird, BFH vom 07.10.2021 – III R 15/18, BStBl. 2022 II 625. Im Übrigen ist der Zweck für die Begründung der Schuld seit der Unternehmenssteuerreform 2008 nicht mehr von Bedeutung. Das Gesetz knüpft nicht mehr an das Kriterium der Dauerschuld an.

Der Hinzurechnung unterliegen die Entgelte für Schulden. Hierbei handelt es sich um die Gegenleistung für die Zurverfügungstellung beziehungsweise die Inanspruchnahme von Fremdkapital, BFH vom 16.11.2023 – III R 27/21, BStBl. 2024 II 292; BFH vom 18.12.2019 – III R 33/17, BFH/NV 2020, 781; BFH vom 06.06.2013 – IV R 28/10, BFH/NV 2013, 1810; BFH vom 29.03.2007 – IV R 55/05, BStBl. 2007 II 655. Eine Hinzurechnung unterbleibt, wenn das Entgelt gezahlt wird, ohne das Fremdkapital zur Verfügung gestellt oder in Anspruch genommen wird.

Eine Hinzurechnung von Bereitstellungszinsen scheidet daher aus, denn diese werden für die Bereitstellung später ausgezahlter Gelder entrichtet, BFH vom 25.02.1999 – IV R 55/97, BStBl. 1999 II 473; BFH vom 10.07.1996 – I R 12/96, BStBl. 1997 II 253. Ebenfalls keiner Hinzurechnung unterliegen Entgelte, die zwar bei Gelegenheit einer Schulaufnahmen anfallen, aber nicht an den Kreditgeber für das zur Verfügung gestellte Fremdkapital gezahlt werden, BFH vom 09.08.2000 – I R 92/99, BStBl. 2001 II 609. Explizit wurde das für den Fall von Avalprovisionen bzw. Avalgebühren entschieden, BFH vom 29.03.2007 – IV R 55/05, BStBl. 2007 II 655.

Ausgenommen von der Hinzurechnung der Entgelte für Schulden sind die Fälle der gesetzlichen Verpflichtung zur Bildung von Sondervermögen, BFH vom 18.12.2014 – VI R 50/11, BStBl. 2015 II 597; BFH vom 16.06.1971 – I R 85/69, BFHE 102, 512. Das gilt insbesondere für Sondervermögen, die von Erstversicherern gebildet werden müssen und die Dritten nicht zur Verfügung stehen, BFH vom 30.07.1997 – I R 55/96, BStBl. 1997 II 824; BFH vom 04.04.1963 – I 3/62 U, BStBl. 1963 III 264; BFH vom 26.04.1960 – I 177/58 U, BStBl. 1960 III 311; RFH vom 26.11.1943 – I D 1/43, RStBl. 1944, 171. Konkret sind Zinsen auf Depotverbindlichkeiten hiernach nicht hinzuzurechnen, soweit sie auf versicherungs- und bilanztechnisch gebotene Rückstellungen beziehungsweise auf Depotverbindlichkeiten entfallen, die mit Werten des Sicherungsvermögens im Sinne des §§ 66ff. VAG a.F. / §§ 126ff. VAG n.F belegt sind, die zuvor als Deckungsstock bzw. Prämienreservefonds bezeichnet wurden. Rückversicherungsunternehmen unterhalten solche Sondervermögen jedoch nicht. Sie unterliegen lediglich bestimmten Restriktionen im Rahmen der Kapitalanlage, § 121b VAG a.F. Die Regelungen der §§ 66ff. VAG finden auf Rückversicherungsunternehmen keine Anwendung. Diese Verpflichtung gilt jedoch nicht für Rückversicherungsunternehmen. Für Rückversicherungsunternehmen gelten daher die für Erstversicherungsunternehmen geltenden Ausnahmen von der Hinzurechnung von für Bardepots gezahlten Zinsen nicht, BFH vom 21.07.1966 – I 293/61, BStBl. 1967 III 631.

Darüber hinaus besteht für Erstversicherungsunternehmen und Rückversicherungsunternehmen keine allgemeine Ausnahmen von der Besteuerung von Entgelt für Schulden, die der Regelung des § 19 GewStDV vergleichbar ist.

Eine Saldierung der gezahlten Zinsen für Depotverbindlichkeiten, die nach § 8 Nr. 1 lit. a GewStG hinzuzurechnen sind, mit erhaltenen Zinsen auf Depotforderungen ist nicht zulässig.

Geschützt: § 8 Nr. 1 lit. a GewStG: Anwendung des Bankenprivilegs nach § 19 GewStDV auf Konzernfinanzierungsgesellschaft

Dieser Inhalt ist passwortgeschützt. Bitte geben Sie unten das Passwort ein, um ihn anzeigen zu können.

§ 7 S. 1 GewStG: Zurechnung des Gewinns aus Anteilsveräußerung bei doppelstöckingen Personengesellschaften

BFH vom 08.05.2025 – IV R 40/22, BStBl. 2025 II 603

[Vorinstanz: FG München vom 26.08.2022 – 2 K 1842/21, EFG 2022, 1862]

Bemessungsgrundlage der Gewerbesteuer ist der Gewerbeertrag, § 6 GewStG. Dieser ermittelt sich nach § 7 S. 1 GewStG aus dem nach einkommen- und körperschaftsteuerlichen Vorschriften und für gewerbesteuerliche Zwecke modifizierten Gewinn, der um Hinzurechnungen nach § 8 GewStG und um Kürzungen nach § 9 GewStG vermehrt bzw. gemindert ist.

Entsprechend dem Realsteuercharakter der Gewerbesteuer unterliegt der Gewerbesteuer lediglich die Gewinne aus der werbenden Phase des Unternehmens, BFH vom 11.07.2019 – I R 26/18, BStBl. 2022 II 93. Anlaufverluste sowie Aufgabe und Veräußerungsergebnisse unterliegen indes nicht der Gewerbesteuer. Zur Vermeidung von Ausgliederungsgestaltungen unterliegen strukturell nach § 7 S. 2 Nr. 2 GewStG Aufgabe- und Veräußerungsergebnisse der Gewerbesteuer, wenn und soweit an einer Mitunternehmerschaft natürliche Personen nicht unmittelbar beteiligt sind. Veräußert eine Kapitalgesellschaft eine mitunternehmerische Beteiligung, unterliegt die Veräußerung. Auf die werbende Phase kommt es insoweit nicht an.

Betrifft die Veräußerung oder Aufgabe einer mitunternehmerschaftlichen Beteiligung eine mehrstufige Personengesellschaft für alle Fälle und heute für die Fälle, bei denen natürliche Personen als direkte Veräußerer oder Aufgebende auftreten. Es liegt ein einheitlicher Veräußerungsvorgang vor, so auch R 7.1 Abs. 3 S. 6 GewStR 2019; ebenso Drüen, in Brandis/Heuermann, GewStG, § 7 Rn. 129; Specker, in Glanegger/Güroff, GewStG (11. Aufl.) § 7 Rn. 128; Patt, in Herrmann/Heuer/Raupach, EStG, § 16, Rn. 274 sowie Vorinstanz FG München vom 26.08.2022 – 2 K 1842/21, EFG 2022, 1862. Es liegt nicht die von der Gegenauffassung, Roser, in Lenski/Steinberg, GewStG, § 7, Rn. 324a; Franke, in Wendt/Suchanek/Möllmann/Heinemann, GewStG (3. Aufl.), § 7 Rn. 113; Bolk, Bilanzierung und Besteuerung der Personengesellschaft und ihrer Gesellschafter, (5. Aufl.) Rn. 7.61 ff; Wacker, in Schmidt, EStG (44. Aufl.), § 16 Rn. 384, angenommene Notwendigkeit der Durchstockung des Veräußerungspreises vor. Das Veräußerungs- und Aufgabeergebnis entfällt allein auf die Oberpersonengesellschaft.

Denn nach dem Wortlaut des § 7 S. 2 GewStG rechnen zum Gewerbeertrag des steuerpflichtigen Unternehmens die dort aufgeführten Erträge. Eine Aufteilung der Erträge ist im Gesetz nicht vorgesehen. Dieses Ergebnis wird auch von der Rechtsprechung des Großen Senates, BFH vom 25.02.1991 – GrS 7/89, BStBl. 1991 II 691, gestützt. Die Rechtsprechung erkennt hierin an, dass eine Personengesellschaft selbst Gesellschafter und Mitunternehmer einer weiteren Mitunternehmerschaft sein kann und die an der Oberpersonengesellschaft mitunternehmerisch beteiligten Personen nicht zugleich auch Mitunternehmer der Unterpersonengesellschaft sind. Die Veräußerung der mitunternehmerischen Beteiligung an der Oberpersonengesellschaft führt damit nicht auch zu einer Veräußerung der mittelbaren mitunternehmerischen Beteiligung an der Unterpersonengesellschaft. Nichts anderes ergibt sich aus § 15 Abs. 1 S. 1 Nr. 2 S. 2 EStG. Eine lediglich mittelbar mitunternehmerisch beteiligte Person wird hiernach allein in Bezug auf die Tätigkeits- und Nutzungsvergütung sowie auf das Sondervermögen dem unmittelbar beteiligten Unternehmer gleichgestellt.

Auch darf nicht übersehen werden, dass die Versteuerung auf Ebene der Oberpersonengesellschaft einen Veräußerungsfall darstellt. Bei der Durchstockung wäre auf Ebene der Unterpersonengesellschaft ein laufender Gewinn zu versteuern, da bei dieser kein Veräußerungsvorgang vorliegt. Das galt auch vor der Einführung des § 7 S. 2 Nr. 2 GewStG.

Verfahrensrechtlich ist der Gewinn aus der Veräußerung der Beteiligung an der Oberpersonengesellschaft im Fall einer mehrstöckigen Beteiligung allein auf Ebene der Oberpersonengesellschaft festzustellen, BFH vom 01.07.2004 – IV R 67/00, BStBl. 2010, 157. Dem hat sich die Finanzverwaltung angeschlossen, R 16 Abs. 13 S. 8 EStR 2012.

Das gilt auch dann, wenn die Beteiligung an der Unterpersonengesellschaft oder die ihr zuzurechnenden Vermögensgegenstände als wertbildende Faktoren in den Erlös für die Veräußerung der Anteile an der Oberpersonengesellschaft eingehen, BFH vom 18.09.2007 – I R 79/06, BFH/NV 2008, 729.

Unerheblich ist auch, dass auf der Erwerberseite Ergänzungsbilanzen für die Beteiligung an der Oberpersonengesellschaft und mittelbar für die Beteiligung an der Unterpersonengesellschaft aufgestellt werden können, wie die Rechtsprechung in BFH vom 01.07.2004 – IV R 67/00, BStBl. 2010 II 157 bestätigt hat.

Lediglich im Fall laufender Verluste im Sinne des § 15 Abs. 4 EStG ist die Verrechnung eines Veräußerungsgewinns, der bei der Veräußerung der Beteiligung an der Oberpersonengesellschaft entsteht, mit Verlusten aus der gewerblichen Tierzucht der Unterpersonengesellschaft nach der Rechtsprechung des BFH vom 01.07.2004 – IV R 67/00, BStBl. 2010 II 157 zulässig, soweit der Veräußerungsgewinn auf die Wirtschaftsgüter der Unterpersonengesellschaft entfällt.

Der BFH überträgt diese Rechtsprechung nicht auf die Anwendung der Steuerbefreiung des § 3 Nr. 20 GewStG, die bei der Unterpersonengesellschaft in Betracht kommt, mit der Maßgabe, dass der bei der Veräußerung der Beteiligung an der Oberpersonengesellschaft entstehende Veräußerungsgewinn insoweit in die Steuerbefreiung nach § 3 Nr. 20 GewStG einzubeziehen ist, wie der Veräußerungsgewinn auf die Wirtschaftsgüter der Unterpersonengesellschaft entfällt.

Damit bedarf es keiner Entscheidung, ob der Gewinn aus der Veräußerung von Anlagevermögen des begünstigten Unternehmens, FG Berlin-Brandenburg vom 14.01.2025 – 8 K 8040/24, EFG 2025, 962 sowie FG Berlin-Brandenburg vom 11.03.2025 – 6 K 6113/23, EFG 2025, 965, bzw. der Beteiligung am Unternehmen selbst überhaupt von der Steuerbefreiung des § 3 Nr. 20 GewStG erfasst ist.

Die gewerbesteuerliche Belastung der stillen Reserven der Unterpersonengesellschaft, die unabhängig davon eintreten würde, ob die stillen Reserven bei der Unterpersonengesellschaft von der Gewerbesteuer befreit wäre, hat nach Ansicht des BFH ihren Ursprung in der Systematik der doppelstöckigen Personengesellschaft und bedarf keiner Bereinigung im Wege der Auslegung der Norm.