§ 28 Abs. 1 S. 2 GewStG, § 30 GewStG: mehrgemeindliche Betriebsstätte bei Versorgungsunternehmen

BFH vom 18.02.2021 – III R 8/19, BStBl. 2021 II 627

Sind im Erhebungszeitraum Betriebsstätten zur Ausübung des Gewerbes in mehreren Gemeinden unterhalten worden, ist der Steuermessbetrag auf die einzelnen Gemeinden zu zerlegen, § 28 Abs. 1 S. 1 GewStG.

Das gilt auch in den Fällen, in denen sich eine Betriebsstätte über mehrere Gemeinden erstreckt, § 28 Abs. 1 S. 2 GewStG.

Erstreckt sich eine Betriebsstätte auf mehrere Gemeinden, ist der Steuermessbetrag auf die Gemeinden zu zerlegen, auf die sich die Betriebsstätte erstreckt, § 30 GewStG.

Voraussetzung für die Annahme einer mehrgemeindlichen Betriebsstätte im Sinne des § 28 Abs. 1 S. 2, § 30 GewStG ist es, dass der auf auf jede beteiligte Gemeinde entfallende Anteil an der mehrgemeindlichen Betriebsstätte die Voraussetzungen einer Betriebsstätte erfüllt, BFH vom 08.03.1988 – VIII R 270/81, BFH/NV 1988, 735.

Das gewerbesteuerliche Zerlegungsrecht kennt keinen eigenständigen Betriebstättenbegriff. Daher ist auch für Zwecke der gewerbesteuerlichen Zerlegung auf den Betriebsstättenbegriff des § 12 AO zurückzugreifen, vgl. BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638.

Das Vorliegen einer Betriebsstätte im Sinne des § 12 S. 1 AO setzt voraus, dass Geschäftseinrichtungen oder Anlagen mit einer festen Beziehung zur Erdoberfläche vorhanden sind, die von gewisser Dauer ist, über die der Steuerpflichtige nicht nur vorübergehend Verfügungsmacht hat, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638.

Nicht nur vorübergehende Verfügungsmacht hat die steuerpflichtige Person, wenn sie eine Rechtsposition innehat, die ihr nicht ohne Weiteres entzogen werden kann. Nicht ausreichend ist die rein tatsächliche Nutzungsmöglichkeit, die tatsächliche Mitbenutzung sowie die bloße Berechtigung zur Nutzung im Interesse eines anderen, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638.

Die Einrichtung oder Anlage muss darüber hinaus der Tätigkeit der steuerpflichtigen Person unmittelbar dienen, wenn es im Gesetz lautet „zur Ausübung des Gewerbes“, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638.Das ist der Fall, wenn an dem Ort der Einrichtung oder Anlage eine eigene unternehmerische Tätigkeit mit örtlicher Bindung ausgeübt wird, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638, und sich in der Bindung eine gewisse Verwurzelung des Unternehmens mit dem Ort der Ausübung der unternehmerischen Tätigkeit ausdrückt, BFH vom 04.06.2008 – I R 30/07, BStBl. 2008 II 922. Diese Voraussetzung ist im Allgemeinen nur erfüllt, wenn der Unternehmer selbst, seine Arbeitnehmer, fremdes weisungsabhängiges Personal oder Subunternehmer in oder an der Geschäftseinrichtung tätig werden, BFH vom 30.06.2005 – III R 76/03, BStBl. 2006 II 84. Das kann auch in der Betriebsstätte eines Dritten erfolgen. Voraussetzung dafür ist, dass die steuerpflichtige Person rechtlich befugt ist, die Einrichtung oder Anlage nach den Bedürfnisse des eigenen Unternehmens zu nutzen und eigene oder überlassene Arbeitnehmer dort tätig werden, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638.

Diese Voraussetzungen liegen bei der schlichten Vermietung und Verpachtung von Grundbesitz indes nicht vor, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638. Daran ändern auch die mit der Überlassung des Grundstücks oder Gebäudes verbundenen Verwaltungsarbeiten nichts, selbst wenn sich die überlassende Person umfangreiche Betretungs- und Kontrollrechte vorbehalten hätte, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638. Etwas anderes würde nur gelten, wenn die nutzungsüberlassende Person eine eigenbetriebliche Tätigkeit entfalten würde, die eine gewisse Nachhaltigkeit aufweist und die über punktuell einzelfallbezogene Maßnahmen hinausgeht, BFH vom 13.06.2006 – I R 84/05, BStBl. 2007 II 94. Wird die eigenbetriebliche Tätigkeit durch vollautomatisch arbeitende Einrichtungen ausgeführt, kann ausnahmsweise eine Betriebsstätte vorliegen, BFH vom 30.06.2005 – III R 76/03, BStBl. 2006 II 84. Voraussetzung darüf ist, dass der steuerpflichtigen Person das Recht eingeräumt wird, das Gebäude zu den üblichen Geschäfts- und Arbeitszeiten zu berteten und die anfallenden Wartungsarbeiten an ihren Anlagen vorzunehmen, BFH vom 25.05.2000 – III R 20/97, BStBl. 2001 II 365. Nicht ausreichend ist in diesen Fällen die reine Fernüberwachung der Anlage mittels Datenfernübertragung, BFH vom 30.06.2005 – III R 47/03, BStBl. 2006 II 78.

Der Entscheidungsfall betraf das sog. Unbundling, also die Trennung der Netzinfrastruktur vom eigentlichen Betrieb eines Versorgungsunternehmens zur Stärkung des Wettbewerbs. Diese Trennung vollzieht sich dergestalt, dass das frühere Einheitsunternehmen die Netzinfrastruktur an ein anderes Unternehmen verpachtet und zugleich einen Vertrag über die Nutzung der Transportkapazität des Netzes mit dem pachtenden Unternehmen abschließt. Infolge der Verpachtung verliert das Versorgungsunternehmen die notwendig Verfügungsmacht über die Infrastruktur, so dass aus dem Vorhandensein der Netzinfrastruktur keine mehrgemeintliche Betriebsstätte heraus mehr besteht. Das wäre jedoch anders zu beurteilen, wenn sich das Versorgungsunternehmen vorbehalten hätte das Netz dauerhaft mit seiner Weisungsbefugnis unterliegendem Personal zu betreiben. Eine solche Vereinbarung dürfte allerdings mitden gesetzlichen Vorgaben zur Trennung von Versorgung und Transport nicht in Einklang stehen.
§ 28 GewStG: Allgemeine Erkenntnisse zum Betriebsstättenbegriff aufgrund der Entflechtung von Energieunternehmen

BFH vom 18.02.2021 – III R 8/19, DStR 2021, 8

[Vorinstanz FG Berlin-Brandenburg vom 11.12.2018 – 5 K 5039/18, EFG 2020, 1327]

Zu einer Zerlegung kommt es nach § 28 Abs. 1 S. 1 GewStG nur dann, wenn im Erhebungszeitraum in mehreren Gemeinden Betriebsstätten zur Ausübung des Gewerbes unterhalten werden. Das gilt nach § 28 Abs. 1 S. 2 GewStG auch dann, wenn sich die Betriebsstätte über mehrere Gemeinden erstreckt (mehrgemeindliche Betriebsstätte).

Eine mehrgemeindliche Betriebsstätte im zerlegungsrechtlichen Sinn setzt voraus, dass in dem Gebiet jeder betroffenen Gemeinde für sich betrachtet die Aktivität der steuerpflichtigen Person die Voraussetzung einer Betriebsstätte erfüllt, BFH vom 08.03.1988 – VIII R 270/81, BFH/NV 1988, 735.

Da das Gewerbesteuerrecht den Begriff der Betriebsstätte selbst nicht definiert, ist auf die Begriffsdefinition des § 12 AO zurückzugreifen, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 05.11.2014 – IV R 30/11, BStBl. 2015 II 601.

Betriebsstätte im Sinne des § 12 AO ist eine Geschäftseinrichtung oder Anlage mit einer festen Beziehung zur Erdoberfläche, die von gewisser Dauer ist, der Tätigkeit des Unternehmens dient und über die die steuerpflichtige Person eine nicht nur vorübergehende Verfügungsmacht hat, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 30.10.1996 – II R 12/92, BStBl. 1997 II 12.

Unerheblich ist es, ob die Geschäftseinrichtungen oder Anlagen an der Erdoberfläche sichtbar sind, BFH vom 30.10.1996 – II R 12/92, BStBl. 1997 II 12. Damit können auch Erdleitungen Geschäftseinrichtungen oder Anlagen sein.

Eine nicht nur vorübergehende Verfügungsmacht setzt voraus, dass der steuerpflichtigen Person eine Rechtsposition zusteht, die ihr nicht ohne Weiteres entzogen werden kann. Nicht ausreichend wäre jedoch, dass lediglich eine tatsächliche Mitbenutzung erfolgt bzw. möglich wäre, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 30.06.2005 – III R 76/03, BStBl. 2006 II 84. Ebensowenig ausreichend wäre die Berechtigung zur Nutzung im Interesse einer anderen Person, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 04.06.2008 – I R 30/07; BStBl. 2008 II 922. Eine nicht nur vorübergehende Verfügungsmacht liegt auch dann vor, wenn die steuerpflichtige Person berechtigt ist, die Einrichtung oder Anlage einer anderen Person nach den Bedürfnissen ihres Unternehmens zu nutzen.

Des Weiteren setzt der Betriebsstättenbegriff des § 12 AO im Lichte des § 28 Abs. 1 S. 1 GewStG voraus, dass die Einrichtung oder Anlage unmittelbar der Tätigkeit des Unternehmens dient, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 04.07.2012 – II R 38/10, BStBl. 2012 II 782. Denn nach § 28 Abs. 1 S. 1 GewStG wird vorausgesetzt, dass die Betriebsstätten zur Ausübung des Gewerbes unterhalten werden müssen. Diese Voraussetzung liegt vor, wenn die eigene unternehmerische Tätigkeit mit fester örtlicher Bindung dort ausgeübt wird, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 26.07.2017 – III R 4/16, BFH/NV 2018, 233. Das ist regelmäßig der Fall, wenn die steuerpflichtige Person selbst, die bei ihr beschäftigten Personen, fremdes weisungsabhängiges Personal oder Subunternehmer in oder an der Geschäftseinrichtung bzw. Anlage tätig werden, BFH vom 30.06.2005 – III R 76/03, BStBl. 2006 II 84. Dem entgegen nicht ausreichend sind Eigentum oder Besitz an Immobilien, die lediglich Dritten überlassen werden, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 30.06.2005 – III R 47/03, BStBl. 2006 II 78. Hieran ändern auch die mit der Überlassung verbundenen Verwaltungsarbeiten nichts. Das gilt selbst dann, wenn die nutzungsüberlassende Person sich das Recht zur Betretung des Grundstücks und zur Prüfung von Geschäftsvorfällen oder sogar die Kontrolle des Betriebsablaufes vorbehalten hat, BFH vom 18.09.2019 – III R 3/19, HFR 2020, 638; BFH vom 04.07.2012 – II R 38/10, BStBl. 2012 II 782. Etwas anderes kann sich jedoch dann ergeben, wenn die nutzungsüberlassende Person mit Nachhaltigkeit im oder am überlassenen Objekt tätig wird, BFH vom 13.06.2006 – I R 84/05, BStBl. 2007 II 94. Soweit Einrichtungen vollautomatisch arbeiten ist für die Annahmen einer Betriebsstätte ausreichend, dass die steuerpflichtige Person mit der Geschäftseinrichtung tätig wird, BFH vom 30.06.2005 – III R 76/03, BStBl. 2006 II 84. Befinden sich die Anlagen in fremden Gebäuden, ist auch dann eine Betriebsstätte anzunehmen, wenn der steuerpflichtigen Person das Recht eingeräumt worden ist, das Gebäude zu den üblichen Geschäfts- und Arbeitszeiten zu betreten und die anfallenden Wartungsarbeiten an ihren Anlagen vorzunehmen, BFH vom 25.05.2000 – III R 20/97, BStBl. 2001 II 365 betreffend Satellitenempfangsanlagen. Nicht ausreichend ist jedoch die reine Überwachung und Steuerung der Anlage per Datenfernübertragung, BFH vom 30.06.2005 – III R 47/03, BStBl. 2006 II 78.

Auch (Rohr-)Leitungssysteme können diese Voraussetzungen erfüllen.

Ist eine steuerpflichtige Person an einer Mitunternehmerschaft beteiligt, werden weder ihr die Betriebsstätten der Tochtergesellschaft noch die diese begründenden Merkmale der mitunternehmerisch beteiligten Person dergestalt zugerechnet, dass die mitunternehmerisch beteiligte Person insoweit selbst eine Betriebsstätte unterhält. Ein analoge Anwendung von § 2 Abs. 4 ZerlG scheidet insoweit aus, da sich die Besteuerungssituationen im ertragsteuerlichen (Anwendungsbereich des ZerlG) und im gewerbesteuerlichen Sinne wegen § 5 Abs. 1 S. 3 GewStG wesentlich unterscheiden.

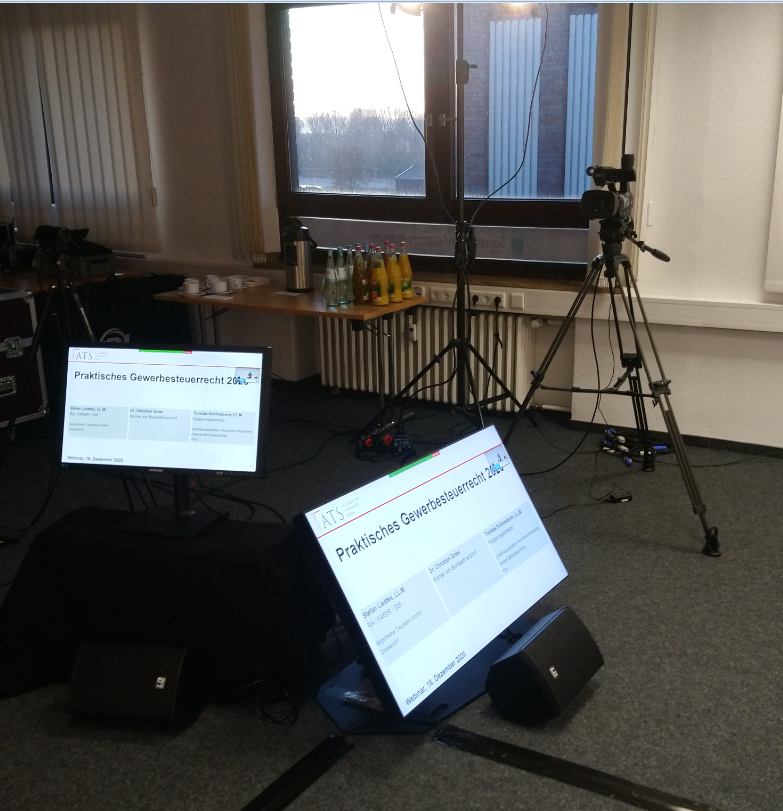
Praktisches Gewerbesteuerrecht 2020 – eine Tagung als Webinar

18.12.2020

Mit der auf den 18.12.2020 verschobene Tagung Praktisches Gewerbesteuerrecht 2020 der Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e.V. endete das diesjährige Tagungsprogramm.

Die Tagung war ursprünglich als Präsenzveranstaltung geplant und wurde aufgrund der allgemeinen Entwicklung dann als Hybridveranstaltung konzipiert, um dann letztlich als reines Webinar durchgeführt zu werden.

Unter Leitung von RA/FAStR/StB Stefan Liedtke, LL.M. diskutierten Regierungsdirektor Thomas Schöneborn, LL.M. (OFD Nordrhein-Westfalen) und Richter am Bundesfinanzhof Dr. Christian Graw die Entwicklung auf dem Gebiet des Gewerbesteuerrechts der vergangenen Monate.

Schwerpunkt der der Tagung war in diesem Jahr die grundlegende Darstellungen der Themen Beteiligungen an Kapitalgesellschaften (Veräußerungen, Ausschüttungen, Teilwertabschreibungen) sowie Verlustverrechnung unter Berücksichtigungen von Veränderungen im Rahmen der unternehmerischen Betätigung und der Zusammensetzung des Kreises der Unternehmer.

Eingeramt von den genannten Themen diskutierte die Referenten darüber hinaus die aktuellen Entwicklung auf dem Gebiet der Hinzurechnung von Finanzierungsaufwendungen und gingen auf die Fragstellungen aus dem Kreis der teilnehmenden Personen ein.

Die Diskutanten kamen überein, dass die jüngere Rechtsprechung des III. Senates des BFH durch die bereits anhängigen Verfahren und durch weitere Verfahren, die ihren Weg noch zum BFH finden müssen, sich künftig weiter herausbilden wird und auf eine Vielzahl von Fallkonstellationen austrahlen wird.

Abgerundet wurde die Veranstaltung mit der Darstellung der Entwicklung rund um die Beteiligung kommunaler Prüfungsdienste an Außenprüfungen der staatlichen Finanzverwaltungen. So stärkt die Rechtsprechung die langjährige Praxis der Finanzverwaltung; stellt aber auch deutlich heraus, dass das die Teilnahme kommunaler Prüfungsdienste an der Außenprüfung der Finanzverwaltung beobachtender Natur ist.

Die Tagung endete mit der Ankündigung, dass die Tagung Praktisches Gewerbesteuerrecht 2021 am 25. Juni 2021 im Pullman Hotel, Köln und als Webinar angeboten wird.

Die Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e.V. und die Referenten wünschen Ihnen eine frohe und besinnliche Weihnachtszeit und einen guten Start ins Jahr 2021.

§ 29 Abs. 1 Nr. 1 / Nr. 2; § 33 GewStG: Anwendung der Regelzerlegung in Erhebungszeiträumen vor Anwendung der besonderen Zerlegungsmaßstände des § 29 Abs. 1 Nr. 2 GewStG

BFH vom 14.12.2020 – IV B 27/20, BFH/NV 2021, 538 [Vorinstanz: FG Hamburg vom 19.02.2020 – 2 K 166/19]

Der Gewerbeertrag ist in Fällen, in denen im Erhebungszeitraum Betriebsstätten zur Ausübung des Gewerbes in mehreren Gemeinden unterhalten werden, auf die einzelnen Gemeinden zu zerlegen, § 28 Abs. 1 GewStG.

Den Zerlegungsmaßstab definiert § 29 Abs. 1 GewStG. [Hinweis: Regelzerlegungsmaßstab ist das Verhältnis der Arbeitslöhne, § 29 Abs. 1 Nr. 1 GewStG. Neben dem Regelzerlegungsmaßstab kennt das Gesetz in § 29 Abs. 1 Nr. 2 einen besonderen Zerlegungsmaßstab in verschiedener Ausprägung, der auf Betriebe aus dem Bereich der erneuerbaren Energien Anwendung findet. Diese Regelung wurde durch das Jahressteuergesetz 2009 vom 19.12.2008, BGBl. 2008 I 2794, in das Gesetz eingefügt nachdem die Rechtsprechung erkannt hatte, dass die vorherige Verwaltungspraxis zur Zerlegung bei bestimmter Unternehmen aus dem Bereich der erneuerbaren Energien keine gesetzliche Grundlage hatte, BFH vom 04.04.2007 – I R 23/06, BStBl. 2007 II 836. Um die Ausweisung von Standortflächen für die betroffenen Kommunen attraktiver zu machen, wurden die Regelungen in der Folgezeit mehrfach überarbeitet. Der zeitliche Anwendungsbereich der streitgegenständliche gesetzlichen Grundlage ist ausgelaufen.]

Die Regelung des § 29 Abs. 1 Nr. 2 GewStG in der Fassung des Amtshilferichtlinien-Umsetzungsgesetz vom 26.06.2013, BGBl. 2013 I 1809 ist für die Erhebungszeitraum 2012 noch nicht anwendbar, § 36 Abs. 9d GewStG in der Fassung des Amtshilferichtlinien-Umsetzungsgesetzes, FG Hamburg vom 19.02.2020 – 2 K 166/19.

Auch liegen die Voraussetzungen des § 33 Abs. 1 GewStG in den Fällen, die in späteren Erhebungszeiträumen von § 29 Abs. 1 Nr. 2 GewStG erfasst sind, nicht vor, FG Hamburg vom 19.02.2020 – 2 K 166/19. Das Tatbestandsmerkmal des offenbar unbilligen Ergebnis ist nur unter den Voraussetzungen, die der Bundesfinanzhof in der Entscheidung vom 04.04.2007 – I R 23/06, BStBl. 2007 II 836 herausgearbeitet hat erfüllt.

§ 10a GewStG: Auswirkungen der Abspaltung einer Mitunternehmerschaft auf den gewerbesteuerlichen Verlustvortrag der Mitunternehmerschaft

BFH vom 12.11.2020 – IV R 29/18, BStBl. 2021 II 722

[Vorinstanz: FG Düsseldorf vom 08.07.2018 – 2 K 2170/16 F, BB 2016, 2006 ]

Der Gewerbesteuer unterliegt nach § 6 GewStG der Gewerbeertrag. Dieser bestimmt sich gemäß § 7 S. 1 GewStG nach den Vorschriften des Einkommen- und Körperschaftsteuerrechts für die Ermittlung des Gewinns, der für gewerbesteuerliche Zwecke zu modifizieren und um Hinzurechnungen nach § 8 GewStG zu vermehren und um Kürzungen nach § 9 GewStG zu vermindern ist.

Der so ermittelte maßgebende – negative – Gewerbeertrag wird nach § 10a S. 6 GewStG als vortragsfähiger Fehlbetrag auf das Ende des Erhebungszeitraums gesondert festgestellt. Die Feststellung des vortragsfähigen Fehlbetrages hat Bindungswirkung für das Folgejahr.

Vortragsfähige Fehlbeträge sind gemäß § 10a S. 7 GewStG die nach der Kürzung des maßgebenden Gewerbeertrages nach § 10a S. 1 und 2 GewStG zum Schluss des Erhebungszeitraums verbleibenden Fehlbeträge.

Die Inanspruchnahme des festgestellten Fehlbetrages nach § 10a S. 1 und S. 2 GewStG setzt bei Personenunternehmen die Unternehmensidentität und die Unternehmeridentität voraus.

Die Unternehmeridentität setzt voraus, dass der Steuerpflichtige, der den Verlustabzug begehrt, den Gewerbeverlust zuvor in eigener Person erlitten hat, BFH vom 11.10.2012 – IV R 3/09, BStBl. 2013 II 176.

Das ist beim Einzelunternehmen der Einzelunternehmer. Im Fall einer Mitunternehmerschaft sind das die einzelnen mitunternehmerisch verbundenen Personen, BFH vom 03.05.1993 – GrS 3/92, BStBl. 1993 II 616.

Mit dem Ausscheiden einer mitunternehmerisch verbundenen Person aus einer Mitunternehmerschaft fällt der anteilig auf diese Person entfallende Fehlbetrag weg, BFH vom 11.10.2012 – IV R 3/09, BStBl. 2013 II 176.

Spaltet eine Kapitalgesellschaft eine von ihr gehaltene mitunternehmerische Beteiligung auf eine andere Kapitalgesellschaft ab, entfällt der bisher auf sie entfallenden Fehlbetrag. Auf die Art und Weise des Übergangs der mitunternehmerischen Beteiligung kommt es nicht an.

Der Fehlbetrag kann auch nicht nach § 10a S. 10 1. HS GewStG i.V.m. § 8c Abs. 1 S. 5 KStG (Konzernklausel) bzw. § 8c Abs. 1 S. 5 KStG analog fortgeführt werden. Denn § 10a S. 10 1. HS GewStG erfasst lediglich die Fehlbeträge der Körperschaft selbst. Die Fehlbeträge einer der Körperschaft nachgeordneten Personengesellschaft werden von § 10a S. 10 1. HS GewStG nicht erfasst.

[Hinweis: § 8c KStG geht auf die Rechtsprechung des BFH zum Mantelkauf nach § 8 Abs. 4 KStG zurück.]

Die Argumentation steht möglicherweise in Widerspruch zu der Erkenntnis, dass Träger der Verluste einer Mitunternehmerschaft die mitunternehmerisch verbundene Person ist. Soweit also die Kapitalgesellschaft ihre Beteiligung an der Mitunternehmerschaft abspaltet, wäre auf die Kapitalgesellschaft selbst abzustellen.

Ausweislich der Gesetzesbegründung bezieht sich die Regelung des § 10a S. 10 2. HS GewStG nur auf Verluste der Körperschaft selbst und nicht die Verluste auf Ebene einer nachgeordneten Personengesellschaft. Damit sollte vermieden werden, dass Verluste einer Kapitalgesellschaft auf eine Personengesellschaft übergeleitet und durch Weitergabe der mitunternehmerischen Beteiligung fungibel werden.

Nichts anders ergibt sich aus umwandlungssteuerrechtlichen Regelungen.

So betrifft § 19 Abs. 1 UmwStG dem Wortlaut nach nur die an der Umwandlung beteiligten Körperschaften. Der Verlustvortrag der Mitunternehmerschaft, deren Anteile Gegenstand der Umwandlung waren, findet die Regelung keine Anwendung. Die Regelung des § 19 Abs. 2 UmwStG erfasst ihrem Wortlaut nach nur die vortragsfähigen Fehlbeträge der übertragenden Körperschaft.

[Hinweis: Offen ist bisweilen, ob die Erkenntnis der Rechtsprechung, dass Träger des gewerbesteuerlichen Verlustvortrages der Mitunternehmerschaft die mitunternehmerisch beteiligte Person ist, in diesem Zusammenhang außer Acht gelassen werden kann.]

Nichts anders ergibt sich aus § 19 Abs. 1 i.V.m. § 12 Abs. 3 2. HS, § 4 Abs. 2 S. 1 UmwStG.

[beachte: BFH vom 10.06.2026 – IV R 14/24, BB 2026, 1941 zur Frage des richtigen Klagegegenstandes. Im Verfahren IV R 29/18 war der Feststellungsbescheid nach § 10a S. 6 GewStG Gestand der Klage. Nach der Entscheidung des Senates in der Sache IV R 14/24 wäre Klagegebestande möglicherweise der Gewerbesteuermessbescheid.]

§ 8 Nr. 1 lit. d/e GewStG – Hinzurechnungen bei Herstellung von immateriellen Wirtschaftsgütern

BFH vom 12.11.2020 – III R 38/17, BStBl. 2022 II 283

[Vorinstanz: FG Berlin-Brandenburg vom 25.10.2017 – 11 K 11186/17, EFG 2018, 225]

Die Gewerbesteuer bemisst sich nach dem Gewerbeertrag, § 6 GewStG. Dieser ermittelt sich nach § 7 S. 1 GewStG auf Grundlage des nach einkommen- und körperschaftsteuerlichen Vorschriften zu ermittelnden Gewinn, der entsprechend dem Wesen der Gewerbesteuer zu modifizieren ist, vermehrt um Hinzurechnungen nach § 8 GewStG und vermindert um Kürzungen nach § 9 GewStG.

Die Ermittlung des Gewinns erfolgt nach § 7 S. 1 GewStG nach den Vorschriften des Einkommen- oder des Körperschaftsteuergessetzes.

Das Einkommen- und Körperschaftsteuerrecht enthält keine Definition des Herstellungskostenbegriffs.

Daher ist nach § 5 Abs. 1 EStG auf den handelsrechtlichen Herstellungskostenbegriff des § 255 Abs. 2 HGB zurückzugreifen, BFH vom 21.10.1993 – IV R 87/92, BStBl. 1994 II 176. Hiernach sind Herstellungskosten die Aufwendungen, die durch den Verbrauch von Gütern und die Inanspruchnahme von Diensten für die Herstellung eines Vermögensgegenstands, seine Erweiterung oder für eine über seinen ursprünglichen Zustand hinausgehende wesentliche Verbesserung entstehen. Dazu gehören die Materialkosten, die Fertigungskosten und die Sonderkosten der Fertigung sowie angemessene Teile der Materialgemeinkosten, der Fertigungsgemeinkosten und des Werteverzehrs des Anlagevermögens, soweit dieser durch die Fertigung veranlasst ist. Bei der Berechnung der Herstellungskosten dürfen angemessene Teile der Kosten der allgemeinen Verwaltung sowie angemessene Aufwendungen für soziale Einrichtungen des Betriebs, für freiwillige soziale Leistungen und für die betriebliche Altersversorgung einbezogen werden, soweit diese auf den Zeitraum der Herstellung entfallen. Das hatte der BFH mit Urteil vom 30.07.2020 – III R 24/18, BFHE 269, 342 auch für die Hinzurechnung nach § 8 Nr. 1 lit. d / e GewStG anerkannt.

Nicht zu den Herstellungskosten zählen Forschungs- und Vertriebskosten, § 255 Abs. 2 S. 4 HGB.

Für den Sonderfall selbst geschaffener immaterieller Vermögensgegenstände des Anlagevermögens sieht § 255 Abs. 2a HGB eine Einschränkung vor. In diesen Fällen sind lediglich die bei der Entwicklung angefallenen Kosten als Herstellungskosten zu berücksichtigen. Entwicklung ist die Anwendung von Forschungsergebnissen oder von anderem Wissen für die Neuentwicklung von Gütern oder Verfahren oder die Weiterentwicklung von Gütern oder Verfahren mittels wesentlicher Änderungen. Die Kosten, der bei der Entwicklung vorgelagerten Forschung, sind nicht Teil der Herstellungskosten. Forschung ist die eigenständige und planmäßige Suche nach neuen wissenschaftlichen oder technischen Erkenntnissen oder Erfahrungen allgemeiner Art, über deren technische Verwertbarkeit und wirtschaftliche Erfolgsaussichten grundsätzlich keine Aussagen gemacht werden können. Können Forschung und Entwicklung nicht verlässlich voneinander unterschieden werden, ist eine Aktivierung ausgeschlossen, § 255 Abs. 2 S. 4 HGB.

Steuerrechtlich ist jedoch zu beachten, dass nach § 5 Abs. 6, Abs. 2 EStG ein Aktivposten für immaterielle Wirtschaftsgüter des Anlagevermögens nur anzusetzen ist, wenn sie entgeltlich erworben wurden. Herstellungskosten für selbst geschaffene immaterielle Wirtschaftsgüter des Anlagevermögens unterliegen mithin steuerrechtlich einem Ansatzverbot und zwar auch dann, wenn sie handelsrechtlich aktiviert wurden. Für immaterielle Wirtschaftsgüter des Umlaufvermögens gilt dieses Ansatzverbot nicht. Es besteht insoweit ein Gleichlauf von Handels- und Steuerrecht.

Als Zwischenergebnis lässt sich daher festhalten, dass eine Aktivierung von Miet- und Pachtzinsen handels- und steuerrechtlich vorzunehmen ist, wenn es sich um die Herstellung von Wirtschaftsgüter des Umlaufvermögens oder um materielle Wirtschaftsgüter des Anlagevermögens. Eine Aktivierung scheidet jedoch aus steuerrechtlicher Sicht aus, wenn es sich um die Herstellung immaterieller Wirtschaftsgüter des Anlagevermögens handelt.

Nach der Rechtsprechung des BFH ist es unerheblich, ob die hergestellten Wirtschaftsgüter im Wirtschaftsjahr der Herstellung am Bilanzstichtag noch vorhanden waren oder schon vorher aus dem Betriebsvermögen ausgeschieden sind, BFH mit Urteil vom 30.07.2020 – III R 24/18, BFHE 269, 342. Denn nach Ansicht des BFH erfolgt im Fall des vorherigen Ausscheidens zwar keine Neutralisierung durch die Aktivierung in der Bilanz, dennoch ist die Hinzurechnung in diesem Fall ausgeschlossen, BFH mit Urteil vom 30.07.2020 – III R 24/18, BFHE 269, 342. [Hinweis: Dieser Gleichstellung bedarf es in den Fällen der Aktivierungspflicht nach § 255 Abs. 2 HGB nicht, da insoweit schon von Anfang an Herstellungskosten vorliegen. Anders verhält es sich nur in den Fällen des § 255 Abs. 3 S. 2 HGB, der Aktivierung von Bauzeitzinsen, der die Ausübung eines Wahlrecht zum Bilanzstichtag zu Grunde liegt. Die Ausübung dieses Wahlrechts vor dem Bilanzstichtag ist nicht vorgesehen.]

Gleichheitsrechtliche Relevanz hat die steuerrechtliche Behandlung der Herstellung von immateriellen Wirtschaftsgütern des Anlagevermögens nur dann, wenn diese im Jahr der Herstellung aus dem Betriebsvermögen ausscheiden. Denn für den Fall des Vorhandenseins am Bilanzstichtag läge hinsichtlich der immateriellen Wirtschaftsgüter ein Vorteil aufgrund des Ansatzverbotes nach § 5 Abs. 2a HGB vor. Im Fall des unterjährigen Ausscheidens läge indes ertragsteuerlich ein Gleichlauf vor. Eine Benachteiligung könnte sich dann aus der Hinzurechnung ergeben.

Allerdings würde der Gleichheitsgrundsatz des Art. 3 Abs. 1 GG hierdurch nicht verletzt, da dem Gesetzgeber einen weitreichenden Entscheidungsspielraum bei der Auswahl des Steuergegenstandes und der Bestimmung des Steuersatzes zusteht, BVerfG vom 15.02.2016 – 1 BvL 8/12, BStBl. 2016 II 557. Zudem unterliegt die Entscheidung des Gesetzgeber keiner strengen Folgerichtigkeitsprüfung, BVerfG vom 09.12.2008 – 2 BvL 1/07, BVerfGE 122, 100. Ausreichend ist es vielmehr, dass sich die Belastungsentscheidung folgerichtig in das Konzept einer ertragsorientierten Objektsteuer einfügt, BVerfG vom 15.02.2016 – 1 BvL 8/12, BStBl. 2016 II 557. Eine Hinzurechnung, die daran anknüpft, ob Miet- oder Pachtzinsen nicht der Aktivierung unterlegen haben, genügt diesen Anforderungen.

[Hinweis: Der BFH wirft in seiner Entscheidung die Frage, ob das steuerrechtliche Ansatzverbot nach § 5 Abs. 2 EStG dazu führt, dass von Anfang an die Aufwendungen nicht aktiviert werden und damit handelsrechtlich sowie steuerrechtlich unterschiedlich zu buchen sind oder ob der handelsrechtliche Ansatz durch eine aufwandswirksame Überleitung des handelsrechtlichen Ansatz erfolgt, nicht auf.

Dieser Frage kommt dahingehend Bedeutung zu, dass im ersten Fall die steuerrechtlich durchgängig Miet- und Pachtaufwand vorhanden ist, der einer Hinzurechnung zugänglich ist. Im zweiten Fall würde die handelsrechtlich erfolgte Aktivierung im Rahmen einer Überleitung aufwandsam aufgehoben. In der Folge läge dann kein Miet- und Pachtaufwand vor. Eine Hinzurechnung wäre in diesem Fall nicht zwingend geboten.

Der BFH konnte die Fragestellung aus den in der Entscheidung BFH mit Urteil vom 30.07.2020 – III R 24/18, BFHE 269, 342 genannten Gründen unaufgeworfen lassen. Hiernach liegt auch bei unterjährigem Ausscheiden von Anfang An Herstellungskosten und kein laufender Aufwand vor.

Der Hinzurechnung unterliegen nach § 8 Nr. 1 lit. d / lit. e GewStG Miet- und Pachtzinsen (einschließlich der Leasingraten) für die Benutzung von beweglichen / unbeweglichen Wirtschaftsgütern des Anlagevermögens, die im Eigentum einer anderen Person stehen, wenn diese bei der Ermittlung des Gewinns abgesetzt wurden.

Soweit eine Aktivierung der Aufwendungen für die Miete oder Pacht eines Wirtschaftsgutes ausscheidet, das im Eigentum einer anderen Person steht, können diese hinzuzurechnen sein, wenn das Wirtschaftsgut bei fiktivem Eigentum zum Anlagevermögen der steuerpflichtigen Person gehören würde. Bei dem Wirtschaftsgut muss es sich der Art nach um Anlagevermögen handeln. Die Zuordnung zum Anlagevermögen orientiert sich maßgeblich der Zweckbestimmung des Wirtschaftsgutes im Betriebe der steuerpflichtigen Person. Diese richtet sich auch nach dem Geschäftsgegenstand des Unternehmens und hat sich so weit wie möglich an den betrieblichen Verhältnissen zu orientieren, BFH vom 05.06.2008 – IV R 67/05, BStBl. 2008 II 960. Das hängt einerseits vom subjektiven Willen der steuerpflichtigen Person ab und muss sich andererseits an objektiven Merkmalen (Art des Wirtschaftsgutes, Art und Dauer der Verwendung im Betrieb, ggfs. auch der Art der Bilanzierung) nachvollziehen lassen. Dabei ist es ausreichend, wenn das Wirtschaftsgut dazu gewidmet ist, auf Dauer eine Nutzung im Geschäftsbetrieb zu ermöglichen. Dafür spricht die Verwendung des Wirtschaftsgutes als Produktionsmittel, während die Verwendung als zu veräußerndes Produkt für eine Zuordnung zum Umlaufvermögen spricht, BFH vom 05.06.2008 – IV R 67/05, BStBl. 2008 II 960.

Die Zuordnung zum Anlagevermögen scheidet nicht deswegen aus, weil die Miete oder Pacht nur von kurzer Dauer ist. Denn der Begriff „dauernd“ ist nicht als reiner Zeitbegriff im Sinne von „immer“ oder „für lange Zeit“ zu verstehen, BFH vom 05.06.2008 – IV R 67/05, BStBl. 2008 II 960. Maßgeblich ist vielmehr das die steuerpflichtige Person derartige Wirtschaftsgüter ständig für den Gebrauch in ihrem Betrieb benötigt, so bereits BFH vom 29.11.1972 – I R 178/70, BStBl. 1973 II 148 für die wiederholte Anmietung von gleichartigen Containern, BFH 30.03.1994 – I R 123/93, BStBl. 1994 II 810 betreffend die Anmietung gleichartiger Bestuhlung und Beschallungsanlagen zur Nutzung in eigenen Sälen und Stadien sowie BFH vom 04.06.2014 – I R 70/12, BStBl. 2015 II 289 betreffend die Weitervermietung von Einzelhandelsgeschäften durch Großhändler. Eine Zuordnung zum Anlagevermögen scheidet also aus, wenn die steuerpflichtige Person das Wirtschaftsgut seiner Funktion nach nicht ständig für den Gebrauch in ihrem Betrieb vorhalten muss, BFH vom 08.12.2016 – IV R 55/10, BStBl. 2017 II 722. Das ist insbesondere der Fall, wenn das Wirtschaftsgut nur im Zusammenhang mit dem konkreten Produkt und daher flüchtig benötigt wird und darüber hinaus nicht zu dem auf Dauer dem Betrieb gewidmeten Betriebskapital gehört, BFH 30.03.1994 – I R 123/93, BStBl. 1994 II 810.

§ 2 Abs. 4 S. 3 UmwStG: Anwendung der temporären Verlustabzugsbeschränkung im Rahmen der Gewerbesteuer

FG Berlin-Brandenburg vom 22.10.2020 – 10 K 10192/19, DStRE 2021, 1194

Nach § 10a GewStG wird der maßgebende Gewerbeertrag (§ 10 GewStG) um Fehlbeträge gekürzt, die sich bei der Ermittlung des maßgebenden Gewerbeertrages für die vorangegangenen Erhebungszeiträume ergeben haben, soweit sie nicht bei der Ermittlung des maßgebenden Gewerbeertrages vorangegangener Erhebungszeiträume berücksichtigt worden sind. Die Höhe der vortragsfähigen Fehlbeträge ist nach § 10a S. 6 GewStG gesondert festzustellen.

Nach § 2 Abs. 4 S. 3 UmwStG ist der Ausgleich oder die Verrechnung von positiven Einkünften des übertragenden Rechtsträgers im Rückwirkungszeitraum mit verrechenbaren Verlusten, verbleibenden Verlustvorträgen, nicht ausgeglichenen negativen Einkünften und einem Zinsvortrag des übernehmenden Rechtsträgers nicht zulässig.

Gegen die Anwendung der temporären Verlustabzugsbeschränkung des § 2 Abs. 4 S. 3 UmwStG im Rahmen der gewerbesteuerlichen Verlustverrechnung spricht der Wortlaut der Norm, da die in § 2 Abs. 4 S. 3 GewStG verwendeten Begriffe in § 10a GewStG nicht enthalten sind. Dieser Befund bestätigt sich im Gesamtüberblick des Umwandlungssteuergesetzes, das an verschiedenen Stellen ausdrücklich auf die Gewerbesteuer Bezug nimmt und in diesem konkreten Fall gerade nicht. Dem Schweigen des Gesetzes kommt mithin eine eigene Aussagekraft zu.

[Hinweis: Die temporäre Verlustausgleichsbeschränkung im Jahr der Einbringung führt jedoch nicht zum endgültigen Wegfall der Verlustnutzung, sondern nur zu einer Verlagerung in Form eines Verlustvortrages. Der Verlust kann daher mit Gewinnen in der folgenden Periode verrechnet werden.]

[Hinweis: Der Anwendungsbereich der Verlustabzugsbeschränkung des § 2 Abs. 4 S. 3 UmwStG umfasst nicht für Verluste des übernehmenden Rechtsträgers, die auf die Bildung eines Investitionsabzugsbetrages nach § 7g EStG beruhen. Anderenfalls würde der Zwecke des § 7g EStG bestimmten Unternehmen einen Liquiditätsvorteil zu gewähren nicht erreicht.]

[Hinweis: Der Rückwirkungszeitraum des § 2 Abs. 4 S. 3 UmwStG beginnt mit Ablauf des steuerlichen Übertragungsstichtages und endet mit Ablauf des Tages der Eintragung in das Handelsregister.]

Praktisches Gewerbesteuerrecht 2020 – Tagungsprogramm

18. Dezember 2020

interaktives Webinar

A. Beteiligungen an Kapitalgesellschaften

  1. Besteuerung von Veräußerungsvorgängen
  2. Besteuerung von Ausschüttungen
  3. Besonderheiten im Organschaftsfall
  4. Ausschüttungsbedingte Teilwertabschreibungen

B. Hinzurechnungen / Kürzungen

  1. Konzernfinanzierung – Auswirkung der Änderungen des § 19 GewStDV
  2. Fiktives Anlagevermögen nach dem Verständnis der III. Senates – welcher Anwednungsbereich verbleibt noch für § 8 Nr. 1 lit. d/e GewStG
  3. Bauzeitzinsen – Aktivierung – Anlagevermögen / Umlaufvermögen – neuere Rechtsprechung

C. Sachliche Steuerpflicht – Mehrheit von Betrieben

Zum Begriff des Unternehmens

D. Die Funktion der kommunalen Prüfungsdienste

  1. Bisherige Praxis
  2. Auswirkungen der Entscheidung des BFH vom 23.01.2020

E. Gewerbeverluste

  1. bei Kapitalgesellschaften
  2. bei Personengesellschaften
  3. bei Umwandlungen

Anrechnung ausländischer Quellensteuer auf die Gewerbesteuer

FG Hessen vom 26.08.2020 – 6 K 1860/16, NWB PAAAH-72584

Zur Anrechnung ausländischer Quellensteuer auf Kapitalerträge auf die Gewerbesteuer kommt das Hessische Finanzgericht zu der Überzeugung, dass diese auch auf die Gewerbesteuer angerechnet werden kann, soweit das Doppelbesteuerungsabkommen eine Anrechnung vorsieht.

Eine Anrechnung ist daher im Fall Schweiz nach Art. 24 Abs. 1 Nr. 2 ausgeschlossen. Anders verhält es sich im Anwendungsbereich des DBA Kanada, das eine Anrechnung ausländischer Quellensteuern in Art. 23 Abs. 2 lit. b Doppelbuchstabe aa) vorsieht.

Da im Entscheidungsfall eine Anrechnung auf die Körperschaftsteuer ausschied – diese wurde mit EUR 0,00 beziffert – war über die Frage des Verhältnis der Steuerarten im Rahmen der Anrechnung nicht zu entscheiden.

Bereits zuvor hatte die Klägerin im Verwaltungsgerichtlichen Verfahrenszug die Anrechnung der ausländischen Quellensteuer von der Kommune begehrt und war insoweit gescheitert. Der Hessische Verwaltungsgerichtshof hatte die Klage mit Urteil vom 17.12.2013 – 5 A 329/12, DStRE 2015, 420 mit der Begründung zurückgewiesen, dass die Kommune an die Feststellungen des Finanzamtes gebunden sei und hinsichtlich der Anrechnung keine eigene Entscheidungskomptenz habe. Die hiergegen eingereichte Nichtzulassungsbeschwerde bei Bundesverwaltungsgericht wurde mit Beschluss vom 12.08.2014 – 9 B 23.13, HFR 2014, 111 nicht angenommen. Das BVerwG folgt dabei der Begründung des VGH und führte aus, dass die Entscheidung über die Anrechung durch die Finanzbehörde zu treffen sei.

Dieser verwaltungsgerichtlichen Einschätzung schloss sich das Hessische Finanzgericht an und erkannte die Zuständigkeit des Finanzamtes für die Entscheidung über die Anrechenbarkeit der ausländischen Quellensteuer an.

Aufgrund des langen Verfahrensgangs in zwei paralleln Gerichtswegen musste sich das Gericht auch mit der Frage des Eintritts der Festsetzungsverjährung befassen. Im Entscheidungfall war diese noch nicht eingetreten, da die Klägerin noch vor Eintritt der Bestandskraft des Folgebescheides (Zurückweisung der Nichtzulassungsbeschwerde) einen Antrag auf Erlass eines Ergänzungsbescheides gestellt hatte und damit der Eintritt der Festsetzungsverjährung gehemmt war.

Letztlich kam das Finanzgericht materiell rechtlichen zu der Erkenntnis, dass die doppelbesteuerungsrechtliche Regelung im DBA Kanada als Anrechnungebot zu verstehen sei und daher auch umzusetzen sei.