

Autor: Stefan Liedtke
§ 8 Nr. 1 GewStG: Hinzurechnung der Beträge soweit sie bei der Ermittlung des Gewinns abgesetzt worden sind; Anwendung bei unterjährig ausgeschiedenen Wirtschaftsgütern
BFH vom 30.07.2020 – III R 24/18, BFHE 269, 342
[Vorinstanz: Schleswig-Holsteinisches Finanzgericht vom 20.03.2018 – 1 K 243/15]
Die Gewerbesteuer bemisst sich nach dem Gewerbeertrag, § 6 GewStG. Dieser ermittelt sich nach § 7 S. 1 GewStG auf Grundlage des nach einkommen- und körperschaftsteuerlichen Vorschriften zu ermittelnden Gewinn, der entsprechend dem Wesen der Gewerbesteuer zu modifizieren ist, vermehrt um Hinzurechnungen nach § 8 GewStG und vermindert um Kürzungen nach § 9 GewStG.
Bei der Ermittlung des Gewinns werden Herstellungskosten nicht abgesetzt.
Das Einkommensteuerrecht enthält heute keine Definition des Herstellungskostenbegriffs. Es kann daher auf den Herstellungskostenbegriff des § 255 Abs. 2 HGB zurückgegriffen werden, BFH vom 04.07.1990 – GrS 1/89, BStBl. 1990 II 830. Herstellungskosten sind hiernach Aufwendungen, die durch den Verbrauch von Gütern und die Inanspruchnahme von Diensten für die Herstellung eines Vermögensgegenstands, seine Erweiterung oder für eine über seinen ursprünglichen Zustand hinausgehende wesentliche Verbesserung entstehen. Dazu gehören die Materialkosten, die Fertigungskosten und die Sonderkosten der Fertigung.
Kosten der Einrichtung einer Baustelle gehören zu den Fertigungseinzelkosten und damit zu den Herstellungskosten. Sie mindern den Gewinn nicht und unterliegen nicht der Hinzurechnung nach § 8 Nr. 1 GewStG.
Unerheblich ist, ob die Fertigungseinzelkosten für die Herstellung eines Wirtschaftsgutes des Anlagevermögen oder des Umlaufvermögens enstehen, da § 255 Abs. 2 HGB insoweit nicht unterscheidet.
Auch ist es unerheblich, ob das Wirtschaftsgut bereits vor dem Bilanzstichtag aus dem Unternehmensvermögen ausscheidet, da die Fertigungseinzelkosten zwingend Herstellungskosten sind. Es sind originäre Herstellungskosten.
§ 19 Abs. 4 GewStDV: zur Hinzurechnung von Schuldzinsen aus dem Erwerb einer mitunternehmerischen Beteiligung an einem Finanzdienstleistungsinstitut
BFH vom 16.07.2020 – IV R 30/18, BStBl. 2021 II 939
[Vorinstanz: FG München vom 31.05.2017 – 9 K 3183/15, NWB BAAAH-03914]
Der Gewerbesteuer unterliegt nach § 6 GewStG der Gewerbeertrag. Dieser bestimmt sich gemäß § 7 S. 1 GewStG nach den Vorschriften des Einkommen- und Körperschaftsteuerrechts für die Ermittlung des Gewinns, der für gewerbesteuerliche Zwecke zu modifizieren und um Hinzurechnungen nach § 8 GewStG zu vermehren und um Kürzungen nach § 9 GewStG zu vermindern ist.
Der Hinzurechnung nach § 8 GewStG unterliegen die in § 8 GewStG genannten Beträge, soweit sie bei der Ermittlung des Gewinns abgesetzt worden sind. Bei steuerlichen Mitunternehmerschaften bedeutet das, dass auch die im steuerlichen Sonderbetriebsvermögen verbuchten Geschäftsvorfällen Gegenstand der Hinzurechnung sein können.
Nach § 8 Nr. 1 lit. a S. 1 GewStG unterliegen Entgelte für Schulden der Hinzurechnung. Schulden im Hinzurechnungskontext sind rechtlich entstandene oder wirtschaftlich verursachte Belastungen des Vermögens, die als betrieblich veranlasste Verpflichtung gegenüber einem Anderen bestehen, BFH vom 16.11.2023 – III R 27/21, BStBl. 2024 II 292. Zu den Schulden gehören daher auch die Darlehen für den Erwerb der mitunternehmerischen Beteiligung. Die damit in Zusammenhang stehenden Aufwendungen können daher Entgelte für Schulden im Sinne des § 8 Nr. 1 lit. a GewStG sein. Das gilt bei steuerlichen Mitunternehmerschaften unabhängig davon, ob diese in der Gesamthand oder in dem steuerlichen Sonderbereich entstanden sind.
Entgelte für Schulden sind Gegenleistungen für die Zurverfügungstellung beziehungsweise die Inanspruchnahme von Fremdkapital, BFH vom 16.11.2023 – III R 27/21, BStBl. 2024 II 292; BFH vom 18.12.2019 – III R 33/17, BFH/NV 2020, 781; BFH vom 06.06.2013 – IV R 28/10, BFH/NV 2013, 1810; BFH vom 29.03.2007 – IV R 55/05, BStBl. 2007 II 655.
Von der Hinzurechnung nach § 8 Nr. 1 lit. a GewStG sind allerdings nach § 19 Abs. 3 GewStDV die Entgelte für Schulden ausgenommen, die bei Finanzdienstleistungsinstituten im Sinne des § 1 Abs. 1a KWG unmittelbar auf Finanzdienstleistungen im Sinne des § 1 Abs. 1a S. 2 KWG entfallen. In der Literatur wird daher vertreten, dass die Finanzierungskosten die Finanzdienstleistungen selbst betreffen müssen. Konkret sind das die Schuldentgelte, die auf der Ebene des Finanzdienstleistungsinstitutes für die eigenen Geschäfte anfallen. Die Privilegierung ist auf die Schuldentgelte im Gesamthandsvermögen beschränkt, Hofmeister in Blümich, GewStG, § 8 Rn. 115; Köster in Lenski/Steinberg, GewStG, § 8 Nr. 1 lit. a GewStG, Rn. 247 sowie Schnitter in Frotscher/Drüen, GewStG, § 8 GewStG, Rn. 117. Dem folgte auch das FG München vom 31.05.2017 – 9 K 3183/15, NWB BAAAH-03914, das für die Anwendung der Ausnahmeregelung des § 19 Abs. 4 GewStDV eine unmittelbare Verbindung der Entgelte für Schulden mit der Finanzdienstleistung voraussetzt.
Dieser Rechtsprechung ist der BFH in der vorliegenden Entscheidung nicht gefolgt. Der BFH geht vielmehr von einem weiten Verständnis des § 19 Abs. 4 GewStDV aus. Dem liegt wirtschaftlich zu Grunde, dass Finanzdienstleistungsunternehmen ihren Gläubiger einen Zins für die Überlassung von Kapital und nicht für die Erbringung von Finanzdienstleistungen gewähren. Ein unmittelbares Entfallen der Entgelte auf Finanzdienstleistungen ist in der Folge nicht geboten.
Nach Ansicht des BFH findet § 19 Abs. 4 GewStDV auch auf indirekt zuordnenbare Aufwendung Anwendung, wenn diese den privilegierten Finanzdienstleistungen nach einem sachgerechten Verteilungsschlüssel zugerechnet werden können. Diese Voraussetzung ist erfüllt, wenn es sich um Aufwendungen handelt, denen die Finanzierung der Einlage zu Grunde liegt, die der Mitunternehmer geleistet hat und das Finanzdienstleistungsinstitut ausschließlich Finanzdienstleistungen im Sinne des § 1 Abs. 1a S. 2 KWG erbringt.
Praktisches Gewerbesteuerrecht 2020
18. Dezember 2020
9:00 Uhr bis 17:45 Uhr
Köln, Pullman Hotel
Zusammen miteinander diskutieren – sich austauschen
Die Tagung Praktisches Gewerbesteuerrecht 2020 findet am 18. Dezember 2020 im Hotel Pullman, Köln statt.
Schwerpunkt der Veranstaltung werden die Entwicklungen im Bereich der Hinzurechnungen und Kürzungen, der Verlustnutzung und der Zerlegung sein.
Ihr Anmeldung nehmen wir schon jetzt gerne entgegen: http://fachanwalt-fuer-steuerrecht.de/Veranstaltung.aspx?vaid=20100199&vaGroup=vaWeitereVeranstaltungen
Aktuelles Gewerbesteuerrecht 2020 – Nachlese
Am 23. Juni 2020 veranstaltet die Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e.V. in Zusammenarbeit mit der Jurgrad gGmbH ein interaktives Webinar.
Das Webinar trat an die Stelle der jährlichen Sommertagung: Praktisches Gewerbesteuerrecht, das für den 19. Juni 2020 geplant war.
An den Webinar nahmen mehr als 80 Teilnehmerinnen und Teilnehmer aus Verwaltung, Unternehmen und Beraterschaft teil. Besonders erfreulich war, dass die Veranstaltung von früheren Präsenzteilnehmenden ebenso angenommen wurde, wie von Personen, die zum ersten Mal teilgenommen haben.
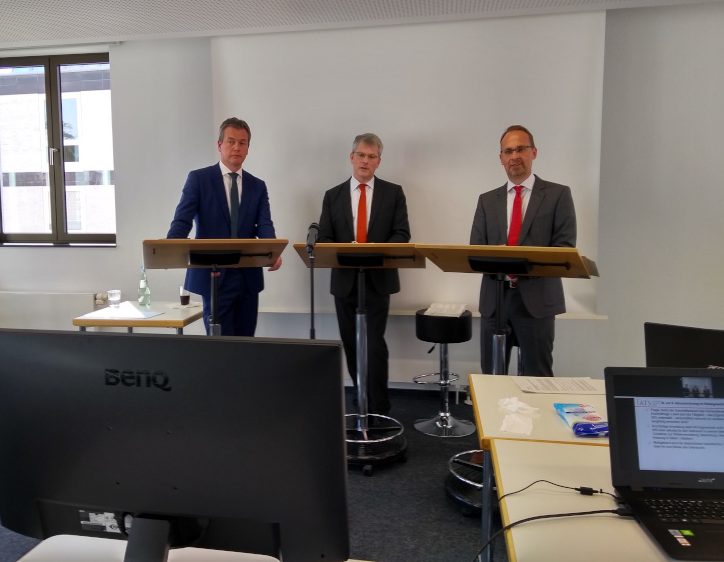
Die heute verfügare Technik machte es möglich, dass trotz der fehlenden physischen Präsenz viele Fragen aus dem Autiorium besprochen werden konnten, die per Chat, zumeist aber per Audiofreischaltung erörter werden konnten.
Nach der Veranstaltung erreichten uns positive Rückmeldungen zur technischen und fachlichen Qualität des Webinars.
Unser Dank gilt den fleissigen Kräften, der Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e.V. sowie der Jurgrad gGmbH, die die Veranstaltung in technischer und organisatorischer Hinsicht erst möglich gemacht haben.
Letztlich darf aber nicht unerwähnt bleiben, dass vielfach die Rückkehr zur Präsenz gewünscht wurde. Diesem Wunsch kommen wir gerne nach, denn auch wir vermissen Ihre Präsenz. Denn so sieht es aus unserer Perspektive aus, wenn Sie nicht präsent sind:
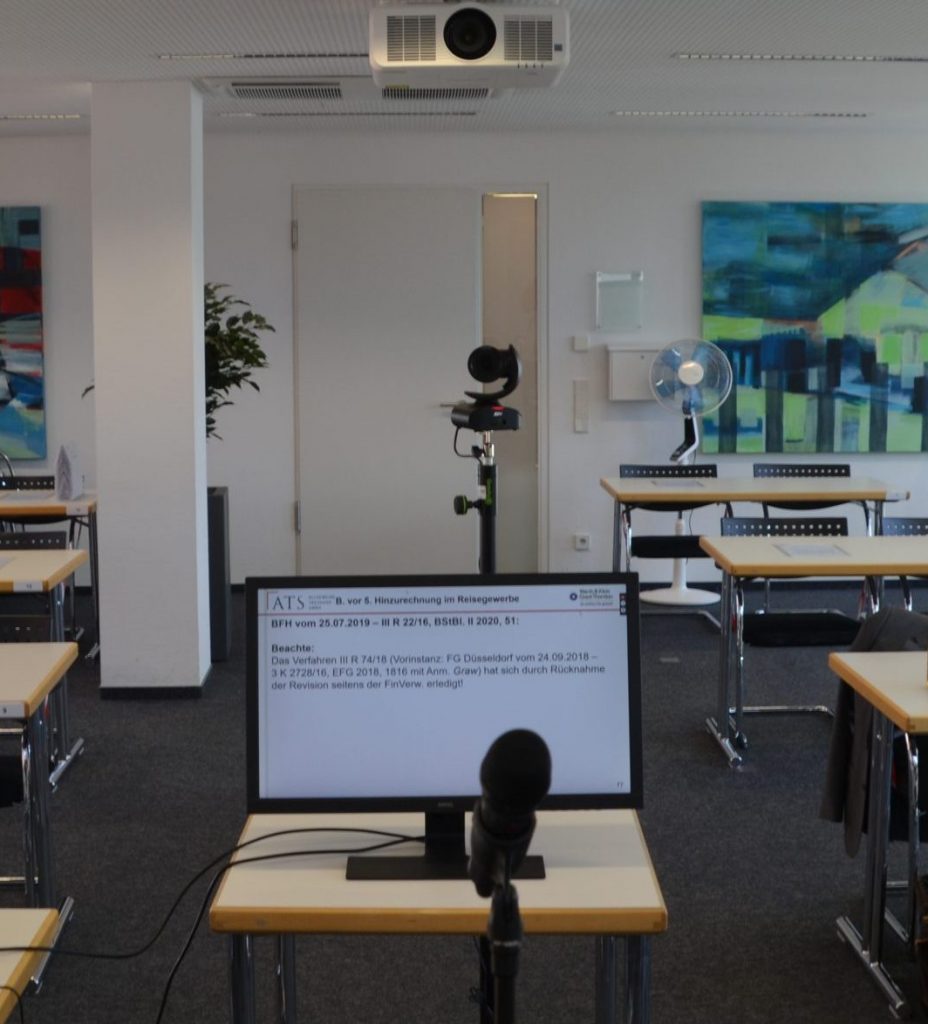
Dr. Christian Graw – Stefan Liedtke – Thomas Schöneborn
§ 2 Abs. 1 S. 1 GewStG: einheitlicher Gewerbebetrieb – hier: zwei Tankstellen in räumlicher Nähe
FG Düsseldorf vom 23.06.2020 – 10 K 197/17 K
Die Frage, ob ein einheitlicher Gewerbebetrieb oder mehrere Gewerbebetriebe vorliegen ist im Gewerbesteuerrecht an verschiedenen Stellen von grundlegender Bedeutung. So kennt das Gewerbesteuerrecht als Objektsteuerrecht keine Verlustverrechnung zwischen verschiedenen Steuerobjektes. Auf der anderen Seite gewährt § 11 Abs. 1 S. 3 Nr. 1 GewSt jedem Gewerbebetrieb einen Freibetrag von EUR 24.500, der von einer natürlichen Person oder Personengesellschaft betrieben wird.
Ob ein einheitlicher Gewerbebetrieb oder mehrere Gewerbebetriebe vorliegen nach dem Gesamtbild der tatsächlichen Verhältnisse zu beurteilen. Sachlich selbständig sind Bereiche, die weder finanziell, noch organisatorisch oder finanziell zusammenhängen. Umgekehrt bilden die Betätigungen eine Einheit, wenn sie sachlich zusammenhängen, RFH vom 21.12.1938 – VI 730/38, RStBl. 1939, 372. Allein die Gleichartigkeit der Betriebe begründet jedoch noch keinen einheitlichen Betrieb. Allerdings darf nicht übersehen werden, dass ein Gleichartigkeit der Betätigung durchaus für einen einheitlichen Betrieb spricht, BFH vom 30.06.1961 – IV 426/60, BFH vom 14.09.1965 – I 64/63, BStBl. 1965 III 656.
Ein organisatorischer Zusammenhang ist gegeben, wenn die Unternehmensbereiche in einem Geschäftslokal untergebracht sind, unter Einsatz derselben Arbeitskräfte ausgeübt oder die Waren oder Betriebsmittel gemeinsam eingekauft und bezahlt werden, BFH vom 18.12.1996 – XI R 63/96, BStBl. 1997 II 573.
Ein wirtschaftlicher Zusammenhang ist gegeben, wenn die Betätigungen gleichartig sind oder sich – bei ungleichartiger Betätigung – gegenseitig stützen und ergänzen, BFH vom 18.12.1996 – XI R 63/96, BStBl. 1997 II 573. Zudem kann auch die Identität oder die Verschiedenheit des Kunden- und Lieferantenkreis sowie die Zusammesetzung des Aktivvermögens und dessen Finanzierung Ausdruck des wirtschaftlichen Zusammenhangs sein, BFH vom 12.01.1978 – IV R 26/73, BStBl. 1978 II 348.
Ein finanzieller Zusammenhang fehlt, wenn getrennt Aufzeichnungen geführt, eigene Bankkonten unterhalten, getrennte Kassenabrechnungen vorgenommen und für jeden Betrieb gesonderte Gewinn- und Verlustrechnungen sowie Bilanzen erstellt werden.
Das FG Düsseldorf kommt in seiner Entscheidung zu der Überzeugung, dass alleine die Führung separater Bankkonten und damit eine finanzielle Trennung nicht zur Begründung verschiedener Gewerbebetriebe führen kann, wenn ein wirtschaftlicher und organisatorischer Zusammenhang zwischen den verschiedenen Bereichen weiterhin gegeben ist.
Änderung des Zerlegungsbescheides – hier § 164 AO und § 173 AO
FG Düsseldorf vom 19.06.2020
Die Änderung des Zerlegungsbescheides ist nach § 164 Abs. 2 AO zulässig, wenn der Vorbehalt im Zeitpunkt der Änderung fortbesteht.
Das ist jedenfalls dann nicht der Fall, wenn der Vorbehalt der Nachprüfung verfahrensfehlerhaft nur gegenüber einer beteiligten Person aufgehoben wurde, BFH vom 27.03.1996 – I R 83/94, BStBl. 1996 II 509.
Zwar könnte die beteiligte Person die Änderung des Zerlegungsbescheides nach § 164 Abs. 2 S. 2 AO noch beantragen, wenn ihr gegenüber der Vorbehalt nicht aufgehoben wurde. Dem steht jedoch die Notwendigkeit der einheitlichen Entscheidung gegenüber, die im Fall der Aufhebung des Vorbehaltes der Nachprüfung gegenüber einer beteiligten Person nicht mehr ergehen könnte.
Darüber hinaus findet § 173 Abs. 1 AO auf die Änderung des Zerlegungsbescheides Anwendung. Allerdings ist der Tatbestand teleologisch hinsichtlich des Tatbestandsmerkmals des groben Verschuldens zu reduzieren, da die Änderung des Zerlegungsmaßstabes auf der einen Seite zu einem steuerlichen Mehr und auf der anderen Seite zu einem steuerlichen Weniger führt.
Ebenfalls zur Anwendung kommt auch die Änderungssperre des § 173 Abs. 2 AO, wonach eine Änderungen nach § 173 AO nach Abschluss einer Betriebsprüfung ausgeschlossen sind, soweit keine Steuerhinterziehung oder leichtfertige Steuerverkürzung vorliegt.
Für den Fall, dass nach Abschluss der Außenprüfung keine Steuerbescheide ergehen, ist die Mitteilung nach § 202 Abs. 1 S. 3 AO dem Steuerbescheid nach Abschluss der Außenprüfung gleichgestellt, § 173 Abs. 2 S. 2 AO. Für die Mitteilung ergeben sich dem Gesetz keine Formerfordernisse. Daher löst auch der bloße Hinweis im Prüfungshinweis diese Sperrwirkung aus. Aber auch die Aufhebung des Vorbehaltes der Nachprüfung nach Abschluss der Außenprüfung genügt diesen Voraussetzungen.
§ 28 Abs. 1, Abs. 2 Nr. 2 GewStG: mehrgemeintliche Betriebsstätte bei Betrieb eines Rohrleitungssystems; § 33 Abs. 2 GewStG: offenbar unbilliges Ergebnis
FG Düsseldorf vom 19.06.2020 – 3 K 3280/17, NWB TAAAI-59378
Eine einheitliche mehrgemeintliche Betriebsstättte im Sinne des § 30 GewStG setzt voraus, dass kumulativ in räumlicher, organisatorischer, technischer und wirtschaftlicher Hinsicht ein einheitliches Ganzes besteht, BFH vom 20.02.1974 – I R 179/72, BStBl. 1974 II 427.
Ein räumlicher Zusammenhang kann durch die Erdoberfläche als auch durch ober- und unterirdische betriebliche Anlagen vorliegen. Dieses Merkmal kann im Sonderfall der Elektrizitätswerke gegenüber den anderen Merkmalen zurücktreten, BFH vom 16.11.1965 – I B 249/62 U, BStBl. 1966 III 40. In diesem Sonderfall kann auch dann eine mehrgemeindliche Betriebsstätte vorliegen, wenn die Hauptverwaltung nicht an das Verteilernetz angeschlossen ist.
Ein in organisatorischer, technischer und wirtschaftlicher Hinsicht gegebenes Ganzes liegt dann nicht vor, wenn die Beschäftigten am Ort der Hauptverwaltung einen wesentlichen Teil ihrer Tätigkeit nicht im Zusammenhang mit dem Betrieb des Netzes verrichten.
Es liegt keine offenbare Unbilligkeit im Sinne des § 33 Abs. 1 GewStG vor, wenn die Voraussetzungen für eine mehrgemeindliche Betriebsstätte im Sinne des § 30 GewStG nicht vorliegen und deswegen die Gemeinden in denen sich lediglich eine betriebliche Anlage befindet aufgrund der Anwendung der Regelzerlegung nach § 29 GewStG keinen Zerlegungsanteil erhält, BFH vom 05.10.1965 – I B 387/62 U, BStBl. 1965 III 668.
[Hinweis: Vgl. zur Verlegung betreffend das Festnetz einer Telefongesellschaft FG Köln vom 27.11.2006 – 2 K 6440/03, EFG 2007, 372.]
§ 8 Nr. 1 lit. e GewStG: Hinzurechnung in Zusammenhang mit der Anmietung von Messeständen (Messestandflächen)
FG Münster vom 09.06.2020 – 9 K 1816/18 G, EFG 2020, 1689 / bestätigt durch BFH vom 23.03.2022 – III R 14/21, NWB HAAAJ-16163 unter Verweis auf § 118 Abs. 2 FGO.
Der Hinzurechnung nach § 8 Nr. 1 lit. e GewStG unterliegen die Beträge, die bei der Ermittlung des Gewinns nach § 7 S. 1 GewStG abgesetzt worden sind, wenn es sich hierbei um Miet- oder Pachtzinsen für die Benutzung von Wirtschaftsgütern des Anlagevermögens handelt, die im Eigentum eines anderen stehen.
Im Entscheidungsfall hielt das Finanzgericht die Frage des Vorliegens von Miet- oder Pachtzinsen und damit eines Miet- und Pachtverhältnisses für nicht entscheidungserheblich und stützte seine Entscheidung vielmehr darauf, dass kein fiktives Anlagevermögen Vertragsgegenstand sei.
Der Begriff des Anlagevermögens bestimmt sich nach allgemeinen ertragsteuerlichen Grundsätzen. Demnach rechnen zum Anlagevermögen die Gegenstände, die dem Betrieb auf Dauer zu dienen bestimmt sind, § 247 Abs. 2 HGB. Das sind die Gegenständen, die zum Gebrauch im Betrieb und nicht zum Verbrauch oder zum Verkauf bestimmt sind.
Die Zuordnung bestimmt sich maßgeblich an der Zweckbestimmung des Wirtschaftsgutes im Betrieb, die einerseits durch den subjektiven Willen des Steuerpflichtigen und andererseits durch objektive Merkmale (bspw. Art des Wirtschaftsgutes, Art und Dauer der Verwendung im Betrieb, Art des Betriebs und ggfs. der Art der Bilanzierung) bestimmt wird.
Bei der Prüfung dieser Voraussetzungen muss der Geschäftsgegenstand – in seiner objektiven Ausprägung – des Unternehmens berücksichtigt werden. Die Prüfung muss sich dabei soweit wie möglich an den betrieblichen Verhältnissen der steuerpflichtigen Person – als subjektive Ausprägung des Geschäftsgegenstandes – orientieren.
Konkret ist daher zu fragen, ob der Geschäftszweck das dauerhafte Vorhandensein solcher Wirtschaftsgüter voraussetzt.
Dabei ist der Gegenstand auch dann fiktives Anlagevermögen, wenn er nur kurzzeitig gemietet oder gepachtet wird. Denn für die Zuordnung ist nicht die Dauer der tatsächlichen Benutzung, sondern der Umstand maßgeblich, ob der Steuerpflichtige die Wirtschaftsgüter ständig für den Gebrauch in seinem Betrieb vorhalten muss, BFH vom 08.12.2016 – IV R 24/11, BFH/NV 2017, 985.
Im Entscheidungsfall des BFH waren Veranstaltungsräumlichkeiten für das Geschäftsmodell des Konzertveranstalters zwingende Voraussetzung zur Ausübung der geschäftlichen Aktivität. Darin unterscheide sich der Fall vom Pauschalreiseanbieter, bei dem die kurzzeitige Anmietung von Hotelzimmer bzw. der kurzzeitige Erwerb kein Surrogat zur langfristigen Nutzung darstellen, BFH vom 25.07.2019 – III R 22/16, BStBl. 2020 II 51.
Besteht demnach der Geschäftsgegenstand in der Entwicklung, Herstellung und dem Vertrieb bestimmter Produkte und sind die betrieblichen Verhältnisse darauf gerichtet, dass der Vertrieb auf externe Personen ausgelagert ist, konzentriert sich die geschäftliche Aktivität auf die Entwicklung und Herstellung. Anlagevermögen liegt in diesen Fällen nur vor, wenn das Wirtschaftsgut für die Entwicklung und Herstellung im Sinne einer technischen Bedingung benötigt wird. Unerheblich ist es in diesen Fällen, dass eine ständige Produktbewerbung durch den Hersteller auf einem durch Hersteller geprägten Markt wirtschaftlich notwendig ist. Denn auch wenn dem so wäre, wäre das ständige Vorhalten von Messestandflächen nicht zwingend geboten. Auch kommt einem Messestandplatz nur Bedeutung für einen Vertriebsweg zu.
Im konkreten Fall der externen Vertriebsstruktur und der anderweitigen Werbemöglichkeiten für die Produkte war die Klägerin auf die Teilnahme an Messen nicht angewiesen, vgl. FG Düsseldorf vom 29.01.2019 – 10 K 2717/17 G, Zerl, EFG 2019, 544.
Aktuelles zur Gewerbesteuer 2020
23. Juni 2020
14:00 bis 17:30 Uhr
Live Übertragung
Es diskutieren im Rahmen eines Webinars RD Thomas Schöneborn, LL.M. (OFD NRW), RA/FAStR/StB Stefan Liedtke, LL.M. (Warth & Klein Grant Thornton) und Dr. Christian Graw (RiBFH) aktuelle Entwicklungen im Gewerbesteuerrecht anhand von Gesetzesänderungen und neuerer Rechtsprechung.
A. Gesetzesänderungen
- Änderung der Hinzurechnung für Elektrofahrzeuge, § 8 Nr. 1 lit. d GewStG
- Änderung der Kürzung bei Auslandsdividenden nach § 9 Nr. 7 GewStG
- E-KöMoG: Anhebung des Anrechnungsfaktors bei § 35 EStG von 3,8 auf 4,0
- Konjunkturpaket (Beschluss vom 03. Juni 2020): Verbesserung des Verlustrücktrages nach § 10d EStG (Mehrjahresrücktrages/Anhebung des Höchstbetrages/Mindestgewinnbesteuerung) / gWG: Anhebung der Grenze / degressive AfA / Anhebung des Freibetrages bei § 8 Nr. 1 auf EUR 200.000
B. Rechtsprechung
- (keine) Abfärbung von gewerblichen Beteiligungseinkünften nach § 15 Abs. 3 Nr. 1 2. Var. EStG für Zwecke der Gewerbesteuer, BFH vom 06.06.2019 – IV R 30/16
- (keine) Gewerbesteuerpflicht des Einbringungsgewinns I, BFH vom 11.07.2019 – I R 26/18
- (keine) Gewerbesteuerpflicht des Einbringungsgewinns II, BFH vom 11.07.2019 – IR 13/18
- Hinzurechnung von Zinsen nach § 8 Nr. 1 lit. a GewStG für durchlaufende Kredite, BFH vom 17.07.2019 – III R 24/16
- Sortenschutzrecht, ein Recht im Sinne des § 8 Nr. 1 lit. f GewStG, BFH Urteil v. 19.12.2019 – III R 39/17
- (keine) erweiterte Kürzung nach § 9 Nr. 1 S. 2 GewStG bei Beteiligung an (nicht) gewerblich geprägten Personengesellschaften, BFH vom 06.06.2019 – IV R 9/19 (IV R 26/14) und BFH vom 27.06.2019 – IV R 44/16
- (keine) erweiterte Kürzung nach § 9 Nr. 1 S. 2 GewStG bei Mitüberlassung von Betriebsvorrichtungen, BFH vom 28.11.2019 – III R 34/17; 18.12.2019 – III R 36/17
- (kein) Übergang des nach § 10a GewStG vortragsfähigen Verlustes im Rahmen der Ausgliederung bei Fortführung eigener Aktivitäten des übertragenden Rechtsträgers, BFH vom 17.01.2019 – III R 35/17, BStBl. 2019 II 407
- Wegfall der Unternehmensidentität bei Einstellung des bisherigen Betriebes, BFH vom 19.12.2019 – IV R 8/17
- Wegfall der Unternehmensidentität bei Ruhen des Gewerbebetriebes, BFH vom 30.10.2019 – IV R 59/16
C. Neues aus der Verwaltung
Für die Veranstaltung ist ein Zeitfenster von 3,5 Stunden inkl. kurzer Pausen vorgesehen.
Die Veranstaltung wird als Live Übertragung angeboten.
Teilnehmerinnen und Teilnehmer erhalten die Möglichkeit zur eigenen Wortmeldung und zur schriftlichen Einreichung von Fragen.
Es wird eine Tagungsunterlage ausgereicht.
Anmeldung unter: http://fachanwalt-fuer-steuerrecht.de/Veranstaltung.aspx?vaid=20100185&vaGroup=vaWeitereVeranstaltungen